De la création du compte eTax de votre entreprise à la gestion des obligations CIT, TVA et PIT, voici un guide pratique pour les dirigeants et les opérateurs d’entreprise au Vietnam. (Cet article a été publié à l’origine le 1er mai 2026 sur notre Substack)
Dans cet article14
Exercer une activité au Vietnam implique de naviguer parmi un ensemble d’obligations fiscales récurrentes qui ne s’interrompent pas d’un trimestre à l’autre. L’impôt sur les sociétés, la taxe sur la valeur ajoutée, l’impôt sur le revenu prélevé sur les salariés, la facturation électronique et la clôture annuelle doivent tous transiter par le système eTax, plateforme numérique centrale de conformité fiscale gérée par la Direction des impôts (anciennement la Direction générale de la fiscalité, DGF). Les enjeux de rester connecté sont réels : si le compte eTax de votre entreprise se déconnecte, votre processus de dépôt s’arrête complètement, et les pénalités pour retard s’accumulent rapidement.
Ce guide couvre ce que les chefs d’entreprise doivent savoir : les portails, votre code fiscal, les impôts que vous devez payer, les dates limites clés, comment configurer votre compte eTax et à quoi ressemblent les pénalités en cas d’oubli.
Le système eTax pour les entreprises : portails et accès
Le principal portail eTax d’entreprise à thuedientu.gdt.gov.vn est la plateforme complète pour les organisations. Elle gère l’enregistrement fiscal, le dépôt périodique des déclarations, le paiement en ligne, la soumission de documents et le suivi du statut. C’est là que votre comptable ou votre agent fiscal passera du temps pendant les cycles de dépôt mensuels et trimestriels, ainsi que lors de la poussée de finalisation annuelle en mars.
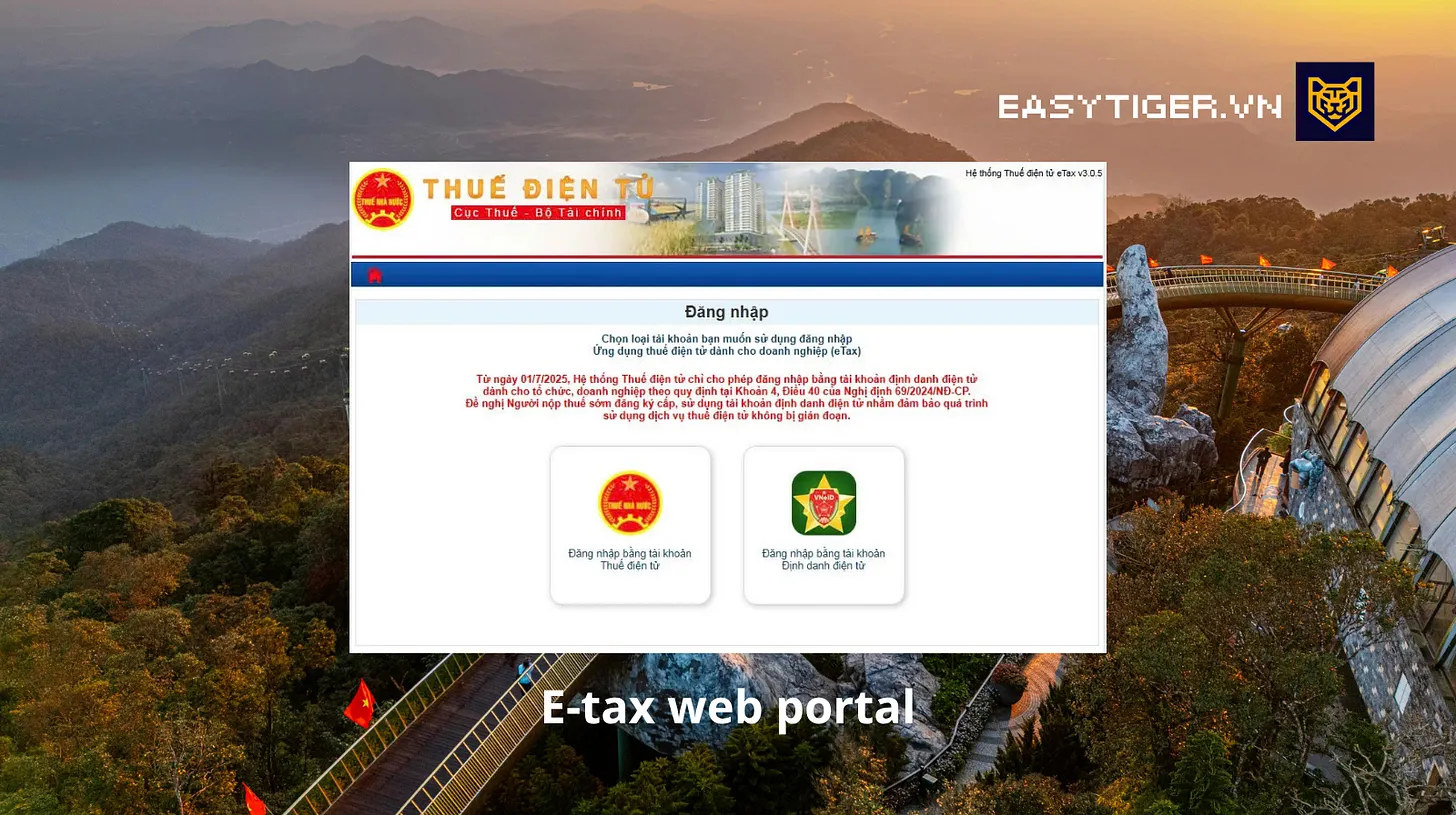
La Direction des impôts a également lancé un portail administratif centralisé à dichvucong.gdt.gov.vn, qui gère un champ d’application plus large que les déclarations fiscales standard, y compris certaines déclarations administratives liées aux entreprises. Ce portail est accessible aux particuliers et aux entreprises via un compte lié à VNeID ou des identifiants nom d’utilisateur/mot de passe.
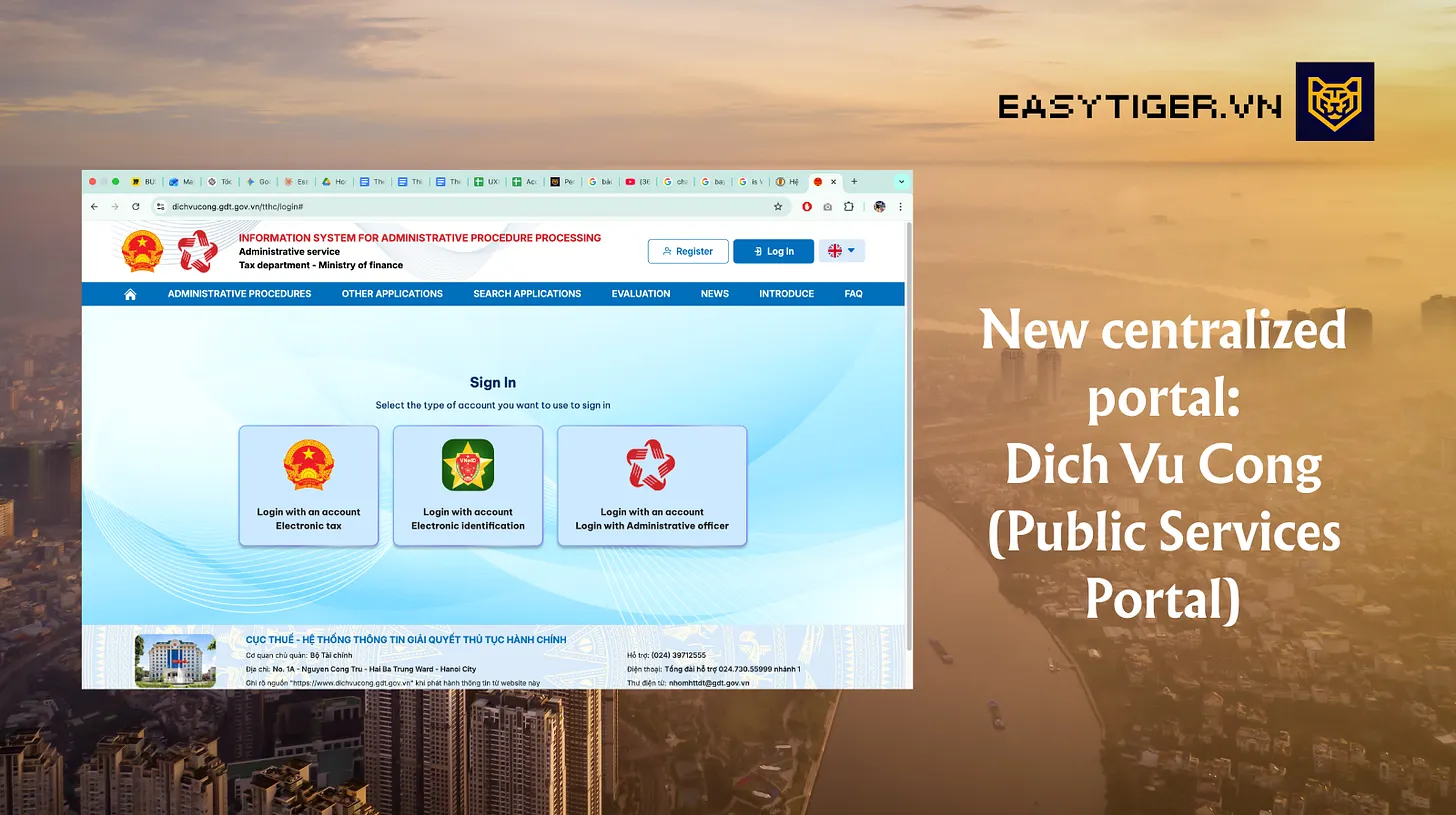
Sur le portail web eTax, les entreprises peuvent se connecter de deux manières : soit avec les identifiants eTax existants de l’entreprise (nom d’utilisateur et mot de passe), soit via un compte organisationnel VNeID lié, authentifié par le représentant légal ou une personne autorisée. La connexion VNeID est désormais la méthode recommandée, car elle lie l’accès à une identité vérifiée biométriquement et élimine le risque de perte d’identifiants qui a causé tant de problèmes avec l’ancien système basé uniquement sur le mot de passe.
Sur l’application mobile eTax, le représentant légal ne peut pas accéder directement au compte eTax de l’entreprise en tant qu’entité commerciale. Cependant, si le compte VNeID de l’entreprise est correctement lié, les déclarations fiscales et les dossiers de soumission de l’entreprise apparaissent aux côtés des informations fiscales personnelles du représentant légal dans la même session. Cela signifie que vous pouvez suivre les déclarations en attente de votre entreprise et vos propres obligations d’impôt sur le revenu des personnes physiques en un seul endroit, sans devoir vous connecter et vous déconnecter entre les comptes.
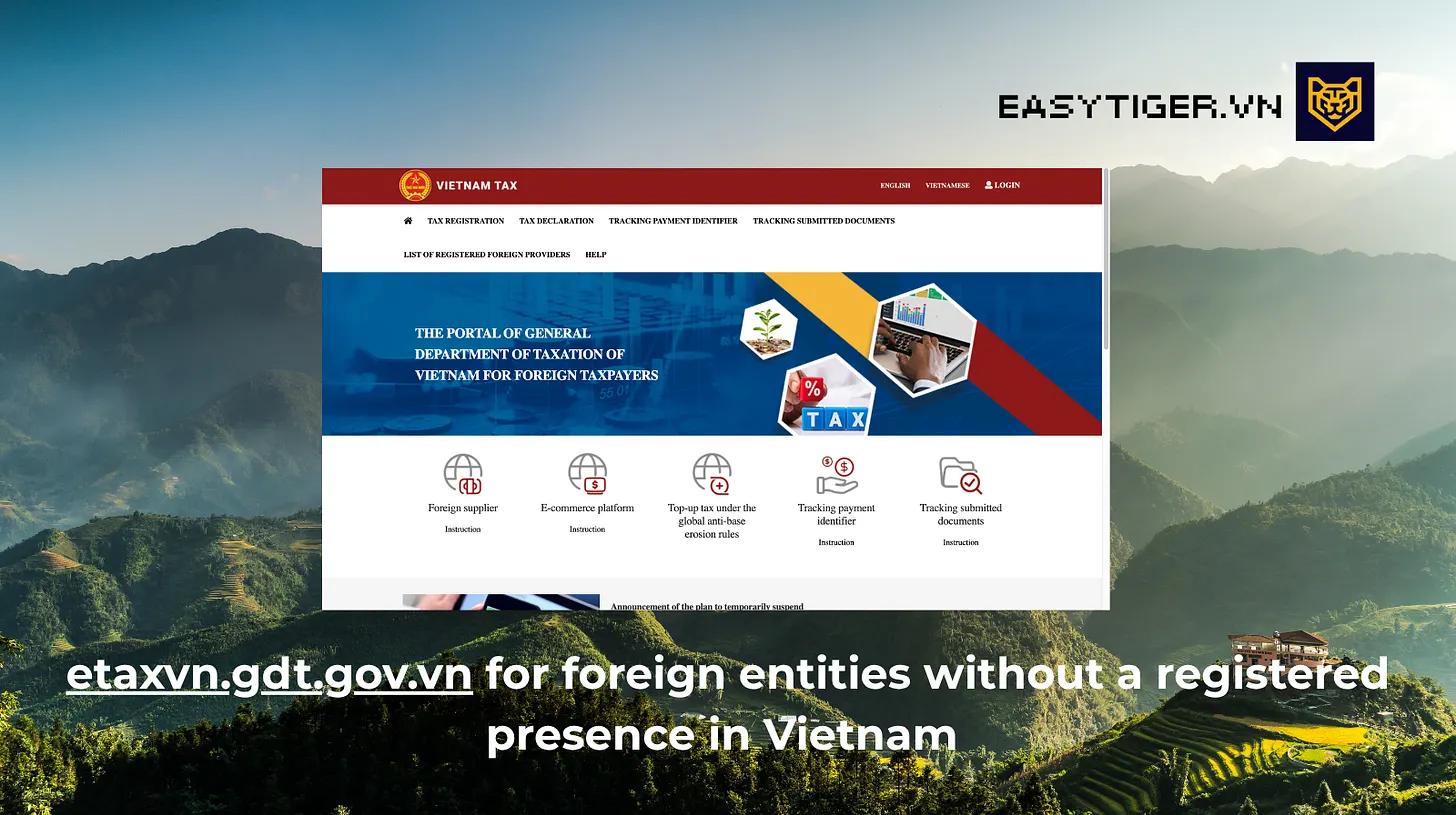
Pour les entreprises qui travaillent avec des fournisseurs numériques ou de services étrangers, il existe également un portail dédié à etaxvn.gdt.gov.vn pour les fournisseurs étrangers et les plateformes numériques transfrontalières. Les entités étrangères sans présence enregistrée au Vietnam peuvent s’inscrire, déclarer et payer leurs impôts via ce canal à distance.
Code fiscal de votre entreprise
Lorsque vous créez une entreprise au Vietnam, le code d’entreprise figurant sur votre Certificat d’enregistrement d’entreprise (GCN), délivré par le service d’enregistrement des entreprises du Département des finances provincial, constitue également votre code fiscal (Decree 168/2025/ND-CP). Aucun enregistrement fiscal séparé n’est requis.
Cependant, posséder un code fiscal et pouvoir effectuer des transactions actives sur le système eTax sont deux choses différentes. Pour déposer des déclarations, effectuer les paiements trimestriels et mensuels d’impôt, et interagir électroniquement avec l’administration fiscale, votre entreprise a besoin d’un compte de transaction électronique vérifié (compte eTax) sur le portail eTax. Cela nécessite généralement une signature numérique valide (jeton USB matériel ou une signature numérique cloud approuvée) enregistrée auprès de l’administration fiscale, ainsi que le logiciel de signature correspondant installé sur la machine de dépôt.
Toutes ces étapes constituent une checklist standard post‑création qu’un service dédié de comptabilité ou de création d’entreprise peut gérer pour vous, c’est ainsi que la plupart des nouvelles entreprises au Vietnam s’y prennent.
Quand une entreprise commence‑t‑elle à payer des impôts ?
Toutes les entreprises enregistrées au Vietnam, y compris les entreprises à capitaux étrangers et les SARL à associé unique, sont soumises à l’impôt sur les sociétés, à la taxe sur la valeur ajoutée et doivent retenir et verser l’impôt sur le revenu des personnes physiques pour leurs salariés. Ces obligations commencent dès que l’entreprise émet sa première facture taxable ou génère des revenus imposables. Il n’existe aucune période de grâce.
Les entreprises sont également généralement tenues de déposer des déclarations périodiques de TVA et d’impôt sur les sociétés même pendant les mois ou les trimestres où le chiffre d’affaires est nul ou l’impôt dû est nul, de sorte qu’une déclaration nulle reste généralement obligatoire sauf exception. Principales exceptions : aucune déclaration d’impôt sur le revenu n’est requise pour une période où aucun impôt n’a été prélevé (sauf pour le dernier trimestre de l’année et en cas de restructuration ou de fermeture), et aucune déclaration n’est due pendant une suspension temporaire d’activité enregistrée. Le silence n’est pas synonyme de conformité.
Impôt sur les sociétés (CIT)
Le taux standard de l’impôt sur les sociétés est de 20 % du bénéfice imposable. En vertu de la nouvelle loi sur l’impôt sur les sociétés 67/2025/QH15, applicable à partir du 1er octobre 2025 et en vigueur pour l’exercice fiscal 2025, des taux réduits sont désormais disponibles pour les petites et micro‑entreprises en fonction du chiffre d’affaires annuel. À partir de 2026, une entreprise dont le chiffre d’affaires annuel total est de VND 1 milliard ou moins est exonérée d’impôt sur les sociétés en vertu de la loi 09/2026/QH16 et du décret 141/2026/ND-CP, sauf si elle est filiale ou société associée.
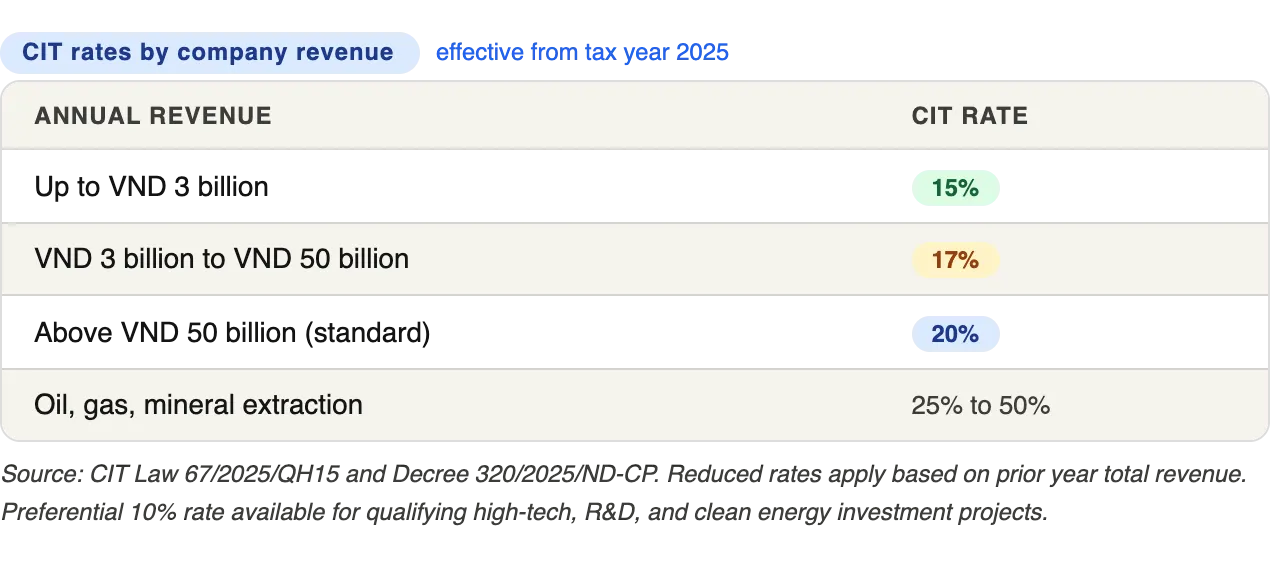
Paiements trimestriels et finalisation annuelle
Les entreprises effectuent des paiements provisionnels de l’impôt sur les sociétés (CIT) chaque trimestre, au plus tard le dernier jour du premier mois du trimestre suivant (le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier). La déclaration de régularisation annuelle du CIT doit être déposée au 31 mars de l’année suivante. Une règle qui surprend de nombreuses sociétés : le total des paiements provisionnels trimestriels doit couvrir au moins 80 % du montant final de l’impôt annuel. En cas de défaut, des intérêts de retard de 0,03 % par jour s’accumulent sur le manque à payer à compter du jour suivant la date limite du paiement provisionnel du quatrième trimestre.
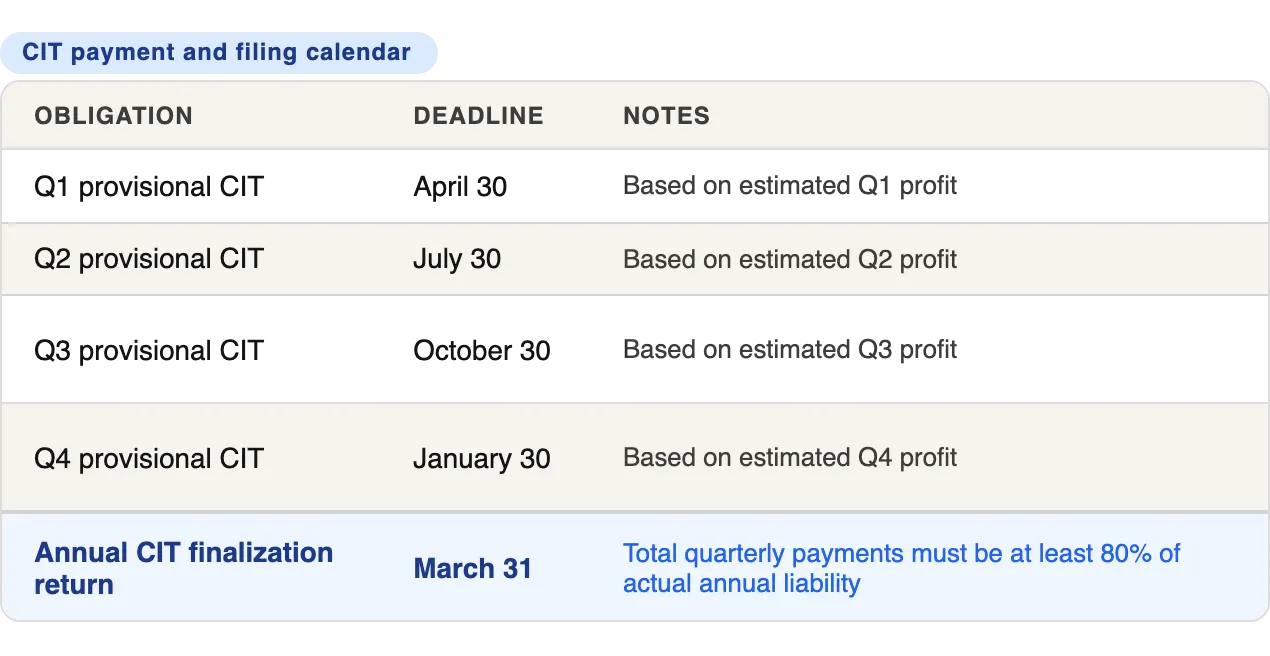
Note : les dates limites du T2, T3 et T4 affichées dans le calendrier ci‑dessus ne sont plus à jour. Le CIT provisionnel doit être payé au dernier jour du premier mois du trimestre suivant : le 31 juillet, le 31 octobre et le 31 janvier (Decree 252/2026/ND-CP).
Pour une société de conception UX comme la nôtre, le cycle trimestriel comprend la déclaration de l'IS provisionnel, la déclaration de la TVA et le versement de l'IR prélevé sur les salaires des employés, le tout via le portail web eTax. Chaque trimestre, le comptable compile les déclarations, les signe numériquement et les soumet. La finalisation annuelle en mars rapproche le résultat de l'année complète des paiements provisionnels.
Taxe sur la valeur ajoutée (TVA)
Le taux standard de TVA est de 10 %, avec une réduction temporaire de 2 % prolongée jusqu'au 31 décembre 2026, portant le taux effectif à 8 % pour la plupart des biens et services. Les exceptions notables où le taux complet de 10 % continue de s'appliquer comprennent les télécommunications, les services financiers, la banque, les valeurs mobilières, l'assurance, l'immobilier, les produits métalliques, les industries extractives (excluant le charbon), ainsi que les biens et services soumis à la taxe spéciale de consommation (autre que l'essence). Les exportations sont taxées à 0 %.
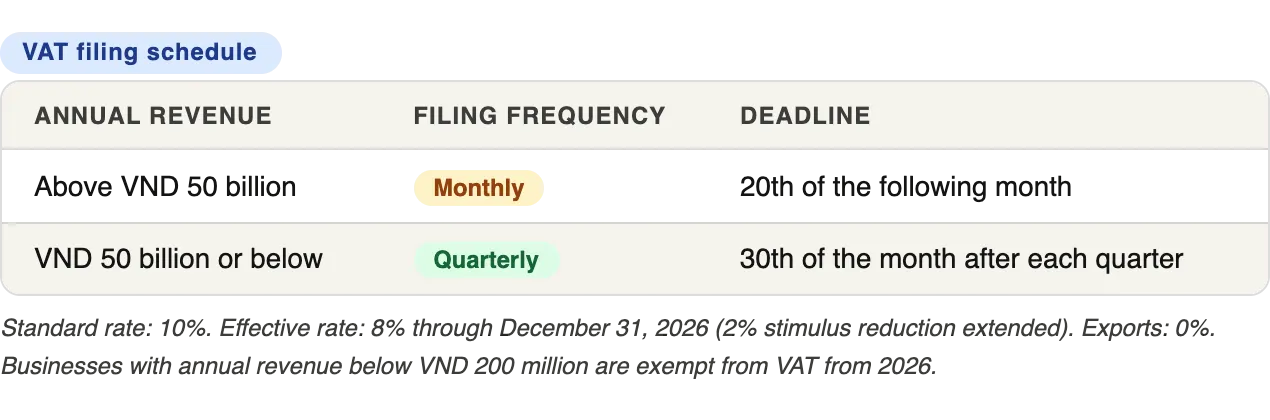
Note : les déclarations de TVA trimestrielles sont dues au dernier jour du premier mois du trimestre suivant, et non le 30 comme indiqué dans le calendrier ci‑dessus ; les déclarations mensuelles restent dues le 20 du mois suivant. L'exonération de revenu affichée sous le tableau ne s'applique pas aux sociétés (voir ci‑dessous).
La plupart des petites et moyennes entreprises déclarent trimestriellement. La méthode de déduction de TVA s'applique aux sociétés qui émettent des factures de TVA. Le seuil de revenu annuel en dessous duquel une entreprise ne paie pas de TVA s'applique uniquement aux ménages et aux entreprises individuelles, pas aux sociétés, et il a été porté à VND 1 billion en vertu de la Law 09/2026/QH16 et du Decree 141/2026/ND-CP.
Autres impôts que les entreprises doivent connaître
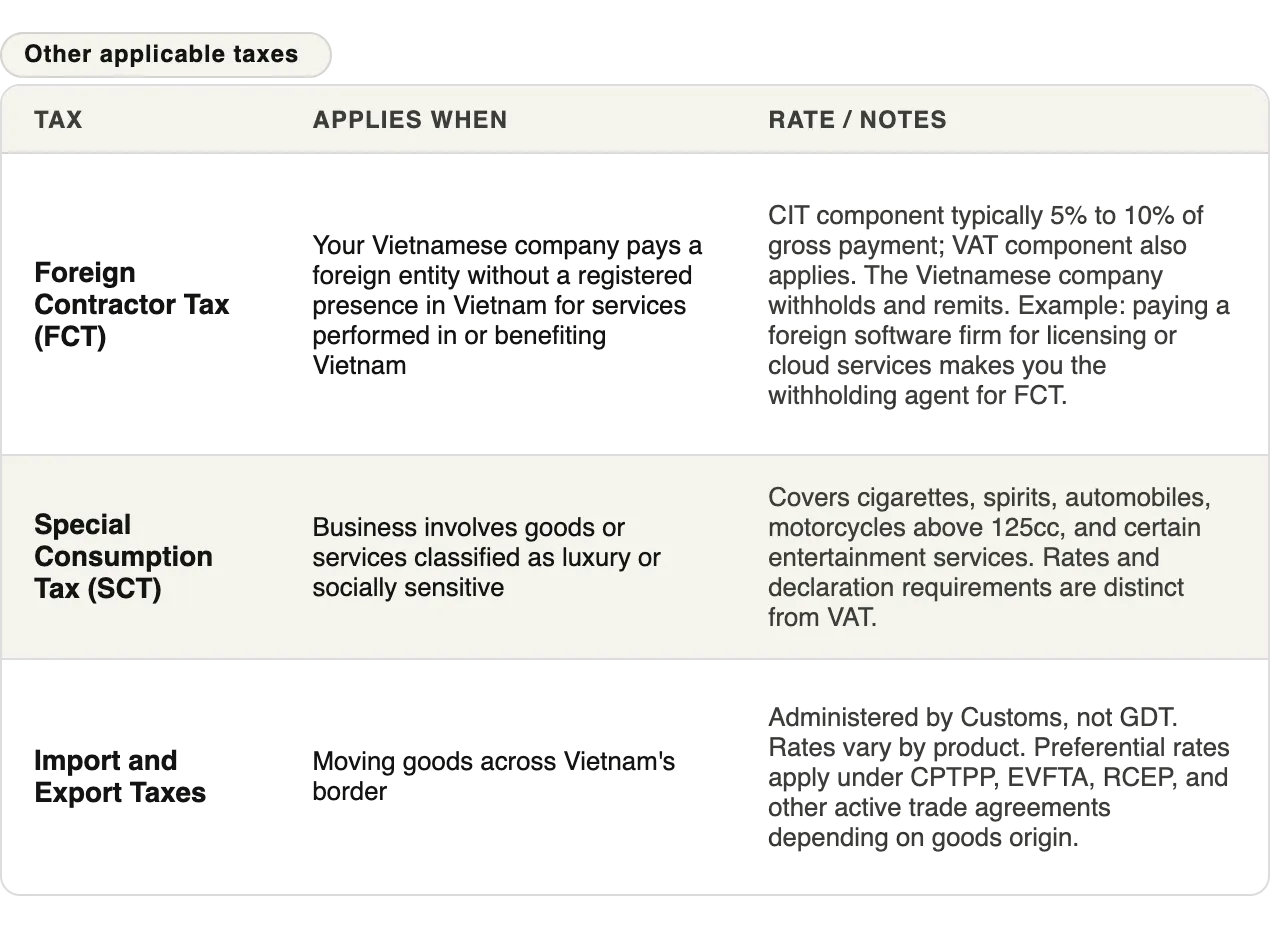
Enregistrement et configuration du compte eTax de votre entreprise
Obtenir votre code fiscal à partir du certificat d'enregistrement d'entreprise constitue la première étape, mais ce n'est que le début. Pour déclarer et payer les impôts électroniquement, votre société a besoin d'un compte de transaction eTax actif, généralement doté d'une signature numérique fonctionnelle. Avant de commencer, votre société devra généralement satisfaire à cinq conditions : être une entité enregistrée active avec un code fiscal valide, détenir un certificat numérique valide d'un fournisseur CA agréé, disposer d'une connexion Internet stable et d'une adresse e‑mail, déposer activement des déclarations fiscales, et posséder au moins un compte bancaire professionnel enregistré.
Étape 1 : obtenir une signature numérique valide (chu ky so)
Dans la plupart des cas, votre société a besoin d'une signature numérique valide avant de pouvoir accomplir quoi que ce soit sur le portail eTax. Il s'agit soit d'un jeton USB (clé matérielle délivrée par un fournisseur CA agréé tel que VNPT-CA, Viettel-CA, MISA eSign ou NewCA), soit d'une signature numérique distante approuvée basée sur le cloud. Le jeton USB est branché à l'ordinateur de signature lors de l'authentification et de la soumission des déclarations. L'option cloud, de plus en plus courante, utilise une application mobile et une confirmation par PIN à la place du matériel physique. La création d'un compte eTax nécessite généralement une signature numérique enregistrée et active, et vous en avez besoin pour signer les déclarations fiscales officielles.
Étape 2 : enregistrer votre compte de transaction eTax
Il existe deux voies :
- Via thuedientu.gdt.gov.vn : Aller à la section entreprise, cliquer sur Enregistrer, saisir le code fiscal de votre société et remplir les champs obligatoires, y compris le nom du représentant légal, le téléphone, l'e‑mail et les détails de la signature numérique. Lier votre compte bancaire professionnel à cette étape pour les futurs paiements d'impôt. Après avoir complété le formulaire et signé numériquement avec votre jeton USB ou votre signature cloud, soumettre la déclaration d'enregistrement (Formulaire 01/DK‑TDT). La Direction des impôts examine et active le compte, après quoi vous pouvez commencer à déposer.
- Via dichvucong.gdt.gov.vn (recommandé pour les nouvelles inscriptions) : Connectez‑vous en utilisant votre compte organisationnel VNeID. Le portail vous guide à travers les mêmes étapes d’inscription mais avec un suivi du statut en temps réel et une confirmation OTP, ce qui rend le dépannage nettement plus simple que l’ancien portail autonome.
Étape 3 : Inscrivez‑vous à la facturation électronique (Hoa Don Dien Tu)
Une fois votre compte eTax activé, inscrivez‑vous à la facturation électronique via le portail de l’administration fiscale. Cela est obligatoire pour toutes les entreprises au Vietnam. Les factures électroniques doivent être émises au format XML standardisé et transmises à l’administration fiscale pour une validation en temps réel. Vous devrez choisir un fournisseur de service de facturation électronique, configurer votre modèle de facture et remplir le formulaire d’inscription sur le portail avant d’émettre votre première facture.
Étape 4 : Liez le compte VNeID d’entreprise
Pour utiliser la connexion VNeID sur le portail eTax et autoriser votre comptable à déposer au nom de l’entreprise, le représentant légal doit enregistrer le compte VNeID organisationnel de l’entreprise. Cela se fait via l’application mobile VNeID en utilisant le VNeID personnel de niveau 2 du représentant légal, ou en soumettant le formulaire TK02 en personne à l’Agence de gestion de l’identité citoyenne (Cong an). Une fois le VNeID d’entreprise actif, le représentant légal peut déléguer l’autorité de dépôt des déclarations fiscales à un comptable via la fonction d’autorisation du portail, sans remettre les identifiants maîtres.
Logiciel HTKK : De nombreuses entreprises utilisent également HTKK, l’outil gratuit de déclaration hors ligne de l’administration fiscale, pour préparer des déclarations complexes avant de les télécharger et de les signer via le portail web eTax. C’est particulièrement fréquent pour les déclarations provisionnelles trimestrielles d’IS et la déclaration de clôture annuelle, où le logiciel effectue les calculs de tranches et la génération des formulaires avant que le comptable ne signe et ne soumet en ligne.
Payer les impôts en ligne
Une fois votre compte eTax activé, les paiements d’impôt transitent par la section paiement du portail ou directement via votre banque d’entreprise. La plupart des grandes banques vietnamiennes, dont Vietcombank, Techcombank, BIDV, ainsi que des banques étrangères comme Shinhan, prennent en charge l’intégration du paiement eTax. Le processus génère un code de référence de paiement unique, que vous saisissez via la banque en ligne ou l’application mobile de votre banque, et l’administration fiscale enregistre le paiement contre votre dette en cours en temps réel.
Obligations d’IR pour les entreprises : retenue, calcul et clôture
En tant qu’entreprise employant du personnel, vous êtes responsable de la retenue de l’IR sur les salaires des employés, de la déclaration et du versement à la Direction des impôts (trimestriellement à partir de la période fiscale d’avril 2026), ainsi que du dépôt de la clôture annuelle de l’IR au nom de votre personnel avant le 31 mars.
Obligations d’IR des entreprises
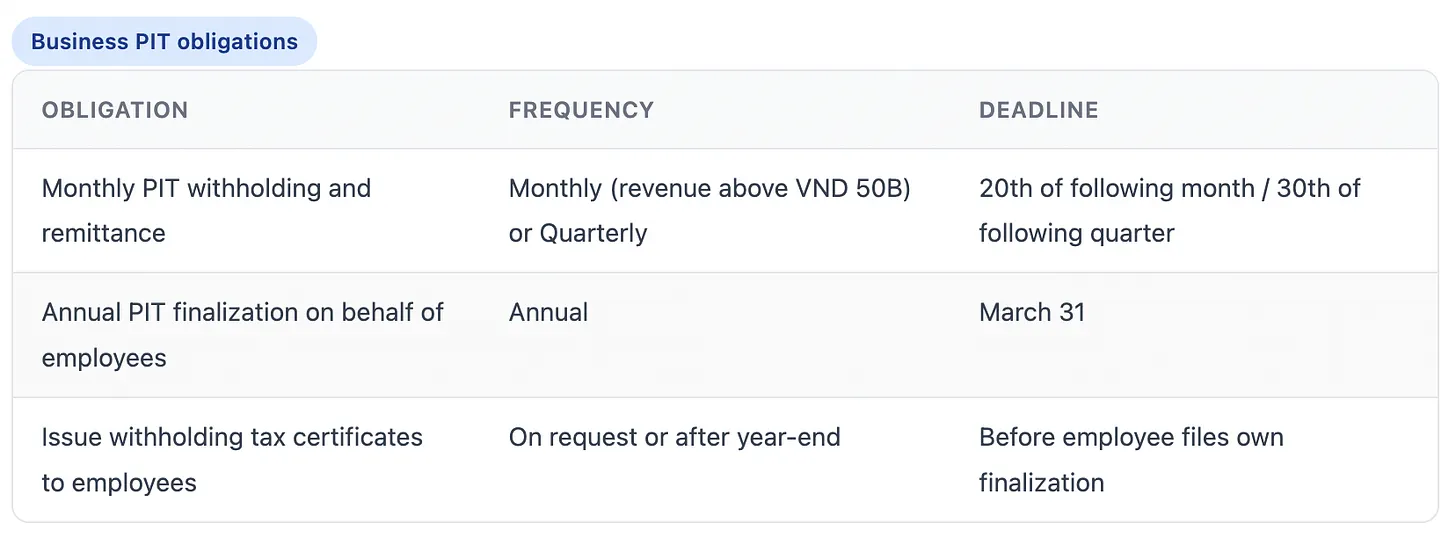
Note : à partir de la période fiscale d’avril 2026, les employeurs déclarent le PIT prélevé sur les salaires et traitements chaque trimestre (Circular 89/2026/TT-BTC), de sorte que l’option mensuelle du tableau ci‑dessus ne s’applique plus. Les déclarations trimestrielles sont dues le dernier jour du premier mois du trimestre suivant, et non le 30th.
Les salariés qui n’ont eu qu’un seul employeur pendant toute l’année et qui sont toujours en poste peuvent autoriser l’entreprise à déposer leur finalisation du PIT. Les salariés ayant plusieurs sources de revenus, ou ceux qui ont quitté leur emploi avant la fin de l’année, doivent déposer leur propre finalisation directement auprès de l’administration fiscale.
Échéances de finalisation fiscale
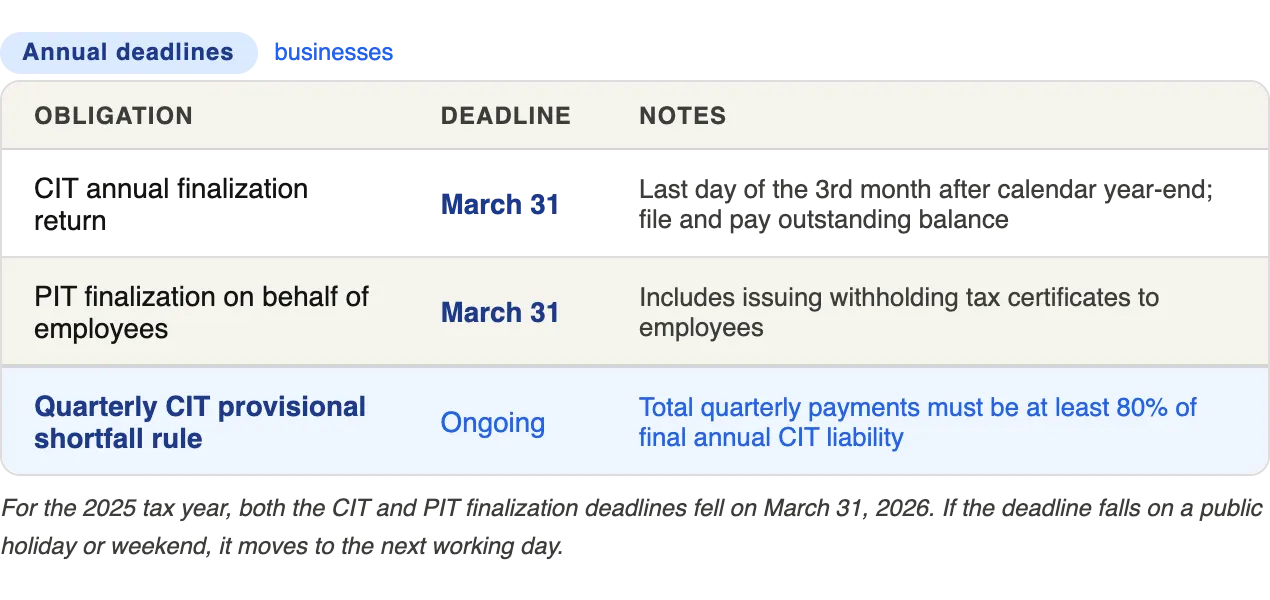
Pour l’exercice fiscal 2025, la date limite de finalisation du CIT et du PIT était le 31 mars 2026. Le cycle de finalisation consiste à rapprocher les paiements provisionnels trimestriels du CIT du bénéfice imposable annuel réel, puis à déposer la déclaration finale et à régler tout solde restant.
Pénalités pour dépôt tardif
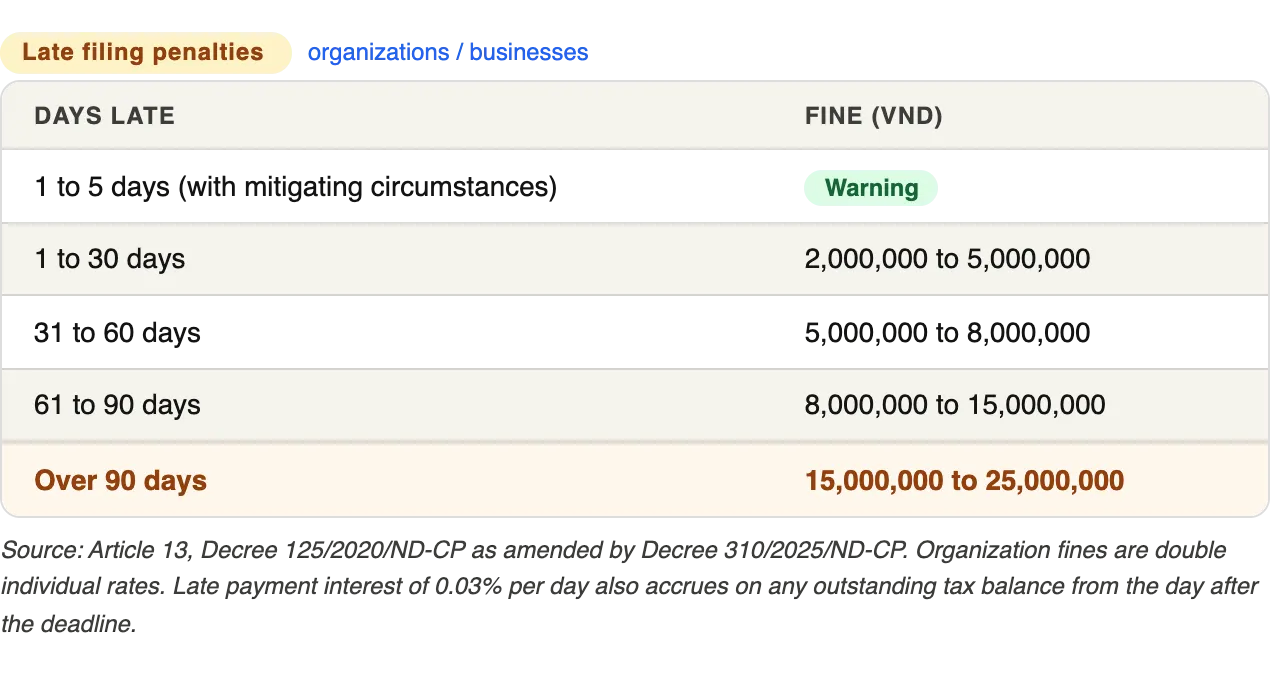
Note : la tranche supérieure à 90 jours affichée ci‑dessus ne s’applique que lorsque l’impôt est dû et a été payé avant qu’une décision d’inspection ou un procès‑verbal de violation ne soit émis. Une déclaration déposée plus de 90 jours en retard sans impôt dû entraîne une amende de VND 8,000,000 to 15,000,000 (Article 13(4)(b) and 13(5), Decree 125/2020/ND-CP as amended by Decree 310/2025/ND-CP). Tous les montants du tableau concernent les organisations.
Le même cadre de sanctions s’applique aux déclarations PIT, CIT et TVA. En vertu du Décret 125/2020/ND-CP tel que modifié par le Décret 310/2025/ND-CP, les sanctions pour les organisations sont le double de celles pour les particuliers qui déposent le même type de déclaration en retard. Un intérêt de retard de 0.03% par jour s’applique séparément à tout solde fiscal restant, à compter du jour suivant la date limite et de façon continue jusqu’au paiement.
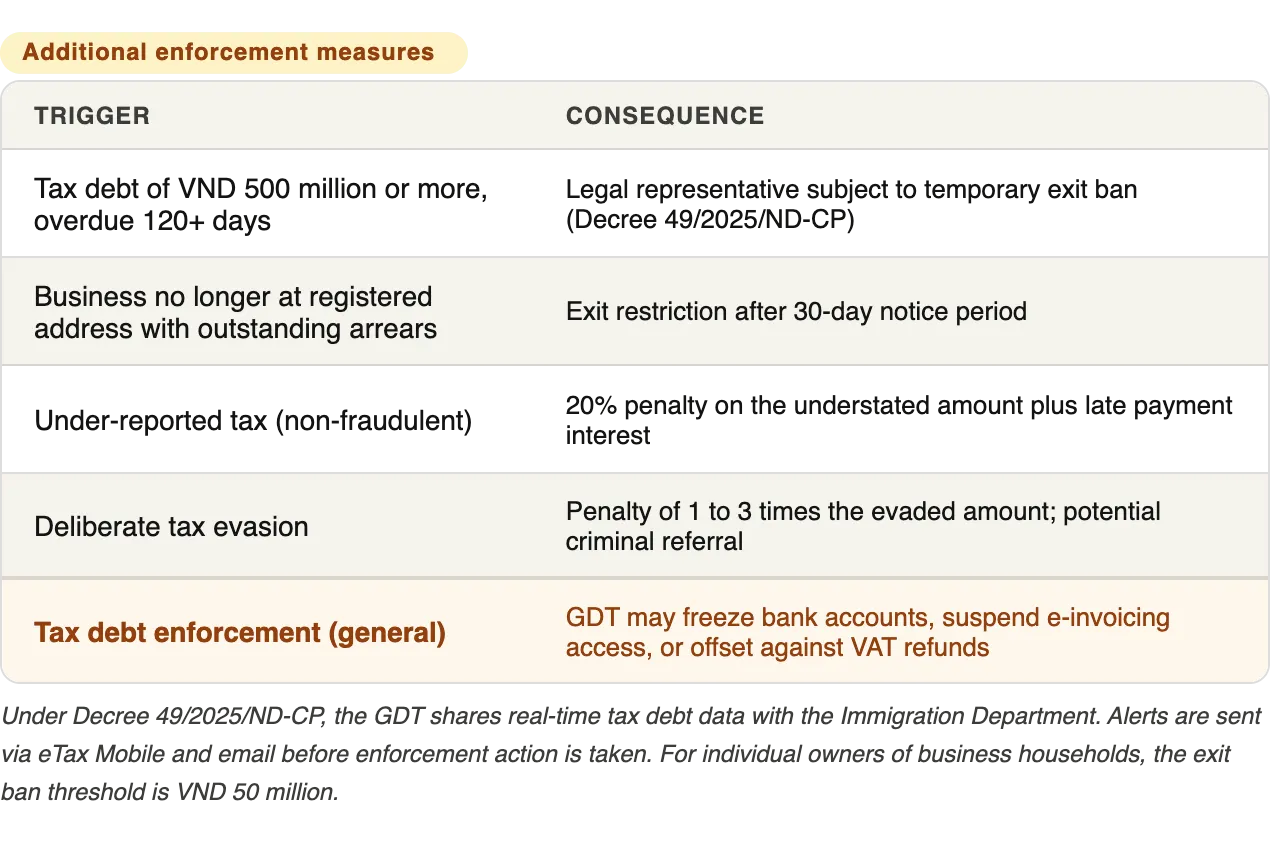
Remarque : à partir du 1er juillet 2026, les règles d’interdiction de sortie présentées ci‑dessus relèvent du Décret 252/2026/ND-CP (article 74), qui a remplacé le décret antérieur cité dans le tableau. Les références au GDT dans le tableau désignent le Service des impôts.
Note de clôture
Exercer une activité dans le cadre fiscal du Vietnam en 2026 nécessite une attention active. Les changements de taux d’impôt sur les sociétés (CIT), les règles de provision trimestrielle, les mesures de relance de la TVA, les exigences de facturation électronique et la transition VNeID sont tous intervenus dans un court laps de temps. Les suivre n’est pas seulement une question de conformité. C’est ainsi que vous évitez des sanctions qui peuvent facilement dépasser le montant de l’impôt dû.
Le système eTax s’est lui‑même amélioré. L’authentification unique VNeID a éliminé le principal obstacle de connexion. Le portail Dich Vu Cong a apporté plus de transparence au traitement des documents. Les paiements électroniques avec les grandes banques fonctionnent de manière fiable. Ce qui reste exigeant, c’est de savoir quoi déclarer, quand le déclarer et comment structurer vos provisions trimestrielles afin d’éviter le piège d’un déficit de 80 % lors de la clôture.
Si vous avez besoin d’aide pour créer le compte eTax de votre société, gérer les déclarations trimestrielles, traiter le FCT pour les paiements aux sous‑traitants étrangers ou naviguer dans le processus de clôture annuelle, contactez Easytiger ; nous vous mettrons en relation avec un comptable ou un fiscaliste vérifié qui travaille régulièrement avec des entreprises au Vietnam.
Cet article a uniquement un but informatif et ne constitue pas un avis fiscal ou juridique formel. La législation fiscale au Vietnam fait l’objet de changements continus. Tous les taux, seuils et échéances mentionnés sont basés sur les informations disponibles en avril 2026, mises à jour en septembre 2026 pour les règles entrées en vigueur le 1er juillet 2026. Consultez un professionnel fiscal qualifié pour obtenir des conseils adaptés à votre situation.
Foire aux questions


Easytiger Match
Trouver le professionnel adapté
- Dites‑nous ce dont vous avez besoin
- Nous présélectionnons les professionnel(s) et vous les présentons