跳转到主要内容
Easytiger
  • 查找专业人士
  • 资讯
Easytiger

为您对接越南已认证的法律、财务与行政专业人士。

法律

  • 服务条款
  • 隐私政策
  • Cookie政策

服务

  • 法律服务
  • 会计与税务
  • 签证与移民
  • 房地产
  • 公司设立
  • 保险
  • 审计与合规
  • 公证与认证
  • 翻译与口译
  • 搬迁服务
  • 许可与执照
  • 人力资源与薪资

Easytiger

  • 关于我们
  • 运作方式
  • 面向专业人士
  • 定价
  • 联系我们
  • 常见问题

资源

  • 资讯
  • 指南
  • AI助手

Easytiger.vn由Uxbox Company Limited (在新标签页中打开)运营,是越南法律和商务专业人士的在线名录。资料页信息由所列专业人士提交,虽然我们会采取合理措施核实相关信息,但不对其准确性、完整性或持续可用性作任何保证。

Easytiger.vn和Uxbox Company Limited不提供法律、税务或相关专业服务,不推荐任何收录的专业人士,也不是用户与专业人士之间任何委托关系的当事方。本网站内容仅供一般参考,不构成法律或专业建议。使用本网站不会与任何收录的专业人士建立客户关系。完整协议请参阅我们的服务条款 (在新标签页中打开)。

© 2026 Uxbox Company Limited|在easytiger.vn上发布您的服务

  • 查找专业人士
  • 资讯
  • 商业与税务 · Vietnam 2026

    2026年越南企业申报清单:月度、季度和年度申报截止日期

    Kylie Nguyen
    Kylie NguyenCo-founder at Easytiger.vn · 2026年9月23日 · 阅读约1分钟
    2026年越南企业申报清单:月度、季度和年度申报截止日期

    本文目录

    • 合规日历一览
    • 1. 增值税申报表
    • 2. 个人所得税代扣申报表
    • 3. 劳动使用半年度和年度报告
    • 4. 企业所得税暂缴
    • 5. 年终申报材料
    • 6. 独立审计报告(如有要求)
    • 7. 员工人数大幅变动通知:50人门槛
    • 在哪里提交报告
    • 基本清单,而非完整日历
    • 常见问题

    Easytiger匹配

    找到合适的专业人士

    1. 1告诉我们您的需求
    2. 2我们会筛选专业人士并为您引荐
    立即匹配

    面向越南初创企业和小型公司的实用合规日历,涵盖增值税、工资薪金税、劳动报告、企业所得税、年终申报和法定审计。

    本文目录11
    • 合规日历一览
    • 1. 增值税申报表
    • 2. 个人所得税代扣申报表
    • 3. 劳动使用半年度和年度报告
    • 4. 企业所得税暂缴
    • 5. 年终申报材料
    • 6. 独立审计报告(如有要求)
    • 7. 员工人数大幅变动通知:50人门槛
    • 在哪里提交报告
    • 基本清单,而非完整日历
    • 常见问题

    我们刚开始在越南经营企业时,难的不是某一份纳税申报表,而是要同时盯住多项税务、薪资和劳动方面的截止日期。创始人不必亲自准备每一份表格,但应该知道哪些申报可能到期,以及会计师应交回哪些提交证明。

    这是我们希望放在自己日历旁边的实用清单。它适用于越南典型的已注册初创企业或小型公司,但不适用于个体工商户、上市公司、银行或所有受监管行业。

    自2026年7月1日起,越南新的税收征管框架开始生效,依据为Luật Quản lý thuế(税收征管法)第108/2025/QH15号、第252/2026/ND-CP号议定和第89/2026/TT-BTC号通知。其中一项实际变化是,自该日起,工资薪金个人所得税代扣申报改为按季度而非按月进行。

    合规日历一览

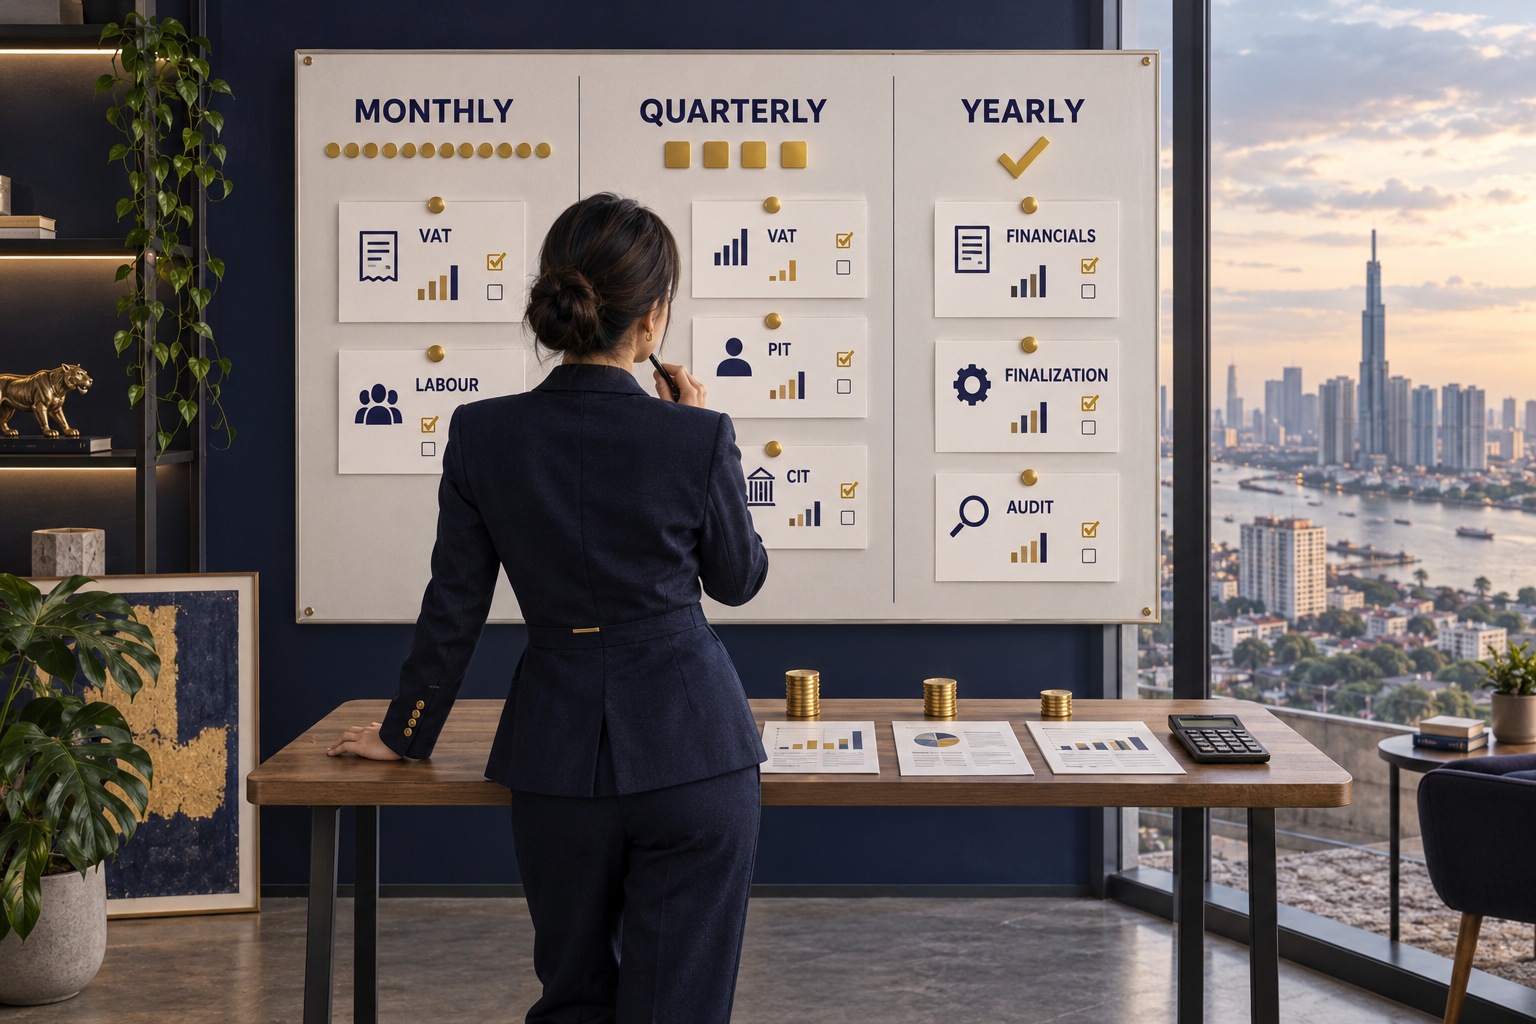
    周期主要义务标准截止日期
    每月上一年度收入超过500亿VND的企业申报增值税次月20日
    每季度上一年度收入不超过500亿VND的企业申报增值税;有代扣税款时申报个人所得税代扣;暂缴企业所得税季度结束后第一个月的最后一天
    每年两次劳动使用及变动情况报告6月5日之前和12月5日之前
    每年财务报表、企业所得税汇算清缴及由公司办理的年度个人所得税汇算清缴;如有要求,另附审计报告通常为年度结束后第三个月的最后一天
    触发时员工人数增加或减少至少50人时发出通知无固定日期;应及时提交

    将内部截止时间提前七至十天。如果截止日期适逢法定假日或非工作日,一般顺延至下一个工作日,但请以实时申报日历为准。

    1. 增值税申报表

    • 定义:增值税申报表,即tờ khai thuế GTGT,申报销项增值税、可抵扣的进项增值税,以及由此得出的应纳税额、留抵或退税情况。
    • 频率:按月和按季度是两种标准周期。一般而言,上一年度收入不超过500亿VND的企业按季度申报,超过500亿VND的企业按月申报。即使没有应纳税额,也可能仍须提交零申报,除非适用特定例外。
    • 截止日期:月度申报表须在次月20日前提交;季度申报表须在季度结束后第一个月的最后一天前提交。
    • 须提交的文件:抵扣法适用电子01/GTGT表,按收入直接计算法适用04/GTGT表,另附所需的附表。
    • 负责人核对:申报前核对电子发票、采购发票、银行收款记录和合同。

    2. 个人所得税代扣申报表

    • 定义:个人所得税代扣申报表,即tờ khai thuế TNCN,申报从支付给员工及其他个人的工资薪金中代扣的税款。
    • 频率:自2026年7月1日起按季度申报。某季度未代扣个人所得税的,无需提交定期申报表,但仍须保留薪资记录。
    • 截止日期:季度结束后第一个月的最后一天。
    • 须提交的文件:电子05/KK-TNCN表;需要分摊税款的,另附05-1/PBT-KK-TNCN表。
    • 负责人核对:将工资、应税福利、扣除项和代扣税款与合同、薪资表和银行付款核对一致。尽早审查外国员工及跨境薪酬。

    季度代扣只是工资薪金税周期的一部分。关于员工授权、自行申报和常见的年终问题,请阅读我们的越南个人所得税汇算清缴实用指南。

    3. 劳动使用半年度和年度报告

    • 定义:所谓báo cáo tình hình thay đổi về lao động,是向劳动和社会保险主管机关提供的一份结构化员工情况概览。
    • 频率:每年两次,包括近期没有新入职或离职人员的期间。
    • 截止日期:半年度报告在6月5日之前提交,年度报告在12月5日之前提交。
    • 须提交的文件:依据第145/2020/ND-CP号议定、经第129/2025/ND-CP号议定实施的电子01/PLI表。
    • 负责人核对:申报前将员工人数、雇佣状态和合同数据与薪资记录核对一致。

    4. 企业所得税暂缴

    • 定义:公司一般每个季度暂缴企业所得税,即thuế TNDN tạm nộp,并按年度进行企业所得税汇算清缴。
    • 要点:对于普通经营所得,这通常是一项缴款义务,而不是季度企业所得税申报。特殊业务可能需要另行填报表格。
    • 截止日期:每个季度结束后第一个月的最后一天。四个季度暂缴的企业所得税合计一般必须至少达到全年企业所得税应纳税额的80%。少缴部分可能产生滞纳利息。
    • 须提交的文件:普通经营所得没有标准的季度申报表。使用通过税务或银行系统生成的电子国库缴款凭证。
    • 负责人核对:在第4季度结束前更新全年预测,包括不可扣除费用和纳税调整。

    5. 年终申报材料

    对于以自然年为财务年度的公司,以下事项应作为一个结账项目统一管理。

    年度财务报表

    • 定义:财务报表依照适用的越南会计制度,列示公司的财务状况、经营成果及附注说明。
    • 截止日期:财务年度结束后90天内,以自然年为财务年度的公司通常为3月31日。
    • 须提交的文件:适用的整套财务报表,一般包括资产负债表、利润表、按规定需要时的现金流量表,以及附注。
    • 负责人核对:核对银行、应收账款、固定资产、薪资、税务及关联方余额。

    年度企业所得税汇算清缴

    • 定义:汇算清缴将会计利润调整为应纳税所得额,并将最终企业所得税与暂缴税款进行核对。
    • 截止日期:纳税年度结束后第三个月的最后一天,通常为3月31日。
    • 须提交的文件:电子03/TNDN表,并附上涉及亏损、税收优惠、境外税款或税款分摊等事项的适用附表。
    • 负责人核对:审查扣除项、关联交易、外国承包商税和税收优惠。

    由公司办理的年度个人所得税汇算清缴

    • 定义:公司作为支付所得的单位,为有效授权其代为办理的员工核对工资、已代扣的个人所得税及汇算金额。
    • 截止日期:年度结束后第三个月的最后一天,通常为3月31日。当年未支付任何工资薪金的公司无需办理此项汇算清缴。
    • 须提交的文件:电子05/QTT-TNCN表,并视情况附上05-1/BK-QTT-TNCN、05-2/BK-QTT-TNCN和05-3/BK-QTT-TNCN表。保留08/UQ-QTT-TNCN授权书。
    • 负责人核对:将离职人员和多处取得收入的情况分开处理,并将全年薪资与季度申报表核对一致。

    6. 独立审计报告(如有要求)

    • 定义:独立审计是持证审计师对年度财务报表出具的意见。小型公司或初创企业不会仅因其规模或法律形式而自动须接受法定审计。
    • 范围:强制审计适用于法律规定的类别,包括外商投资企业、信贷机构、金融和保险企业、公众公司、证券发行人、证券经营机构、国有企业以及某些由国家出资的单位或项目。
    • 时间安排:及时完成审计,以便将审计报告附在年度财务报表中。
    • 须提交的文件:经审计的财务报表和经签署的独立审计报告,在申报系统允许的情况下通常以PDF格式附上。
    • 负责人核对:尽早委任审计师,并准备好余额、函证、合同、薪资和税务资料。详情请参阅我们的2026年越南年度审计指南。

    7. 员工人数大幅变动通知:50人门槛

    • 定义:该通知用于告知公共就业服务机构员工人数的大幅增加或减少。
    • 触发条件:自2026年1月1日起,员工人数增加或减少至少50人时,须另行提交通知。较小的变动不会触发此表,但在适用时仍须反映在定期劳动报告中。
    • 截止日期:第374/2025/ND-CP号议定未规定固定的月度日期。达到门槛时应及时提交。
    • 须提交的文件:第33号表,依据第374/2025/ND-CP号议定发布。
    • 负责人核对:记录门槛的计算过程,并向当地公共就业服务机构确认当前的提交渠道。

    在哪里提交报告

    本清单中的大多数申报均为电子申报,需要使用公司的VNeID账户和有效的数字签名。增值税申报表、季度个人所得税代扣申报表、年度企业所得税汇算清缴、由公司办理的年度个人所得税汇算清缴以及年度财务报表,可通过Cục Thuế(税务局)公共服务门户提交。社会保险增员和减员材料可通过Bảo hiểm xã hội Việt Nam(越南社会保险)公共服务门户或经授权的I-VAN服务商提交。

    对于普通经营所得,请记住,季度企业所得税暂缴一般是一项电子缴款,而不是单独的申报表。我们的越南企业eTax指南对门户访问和纳税申报作了实用概述。

    基本清单,而非完整日历

    股权结构、许可证、员工、交易和所属行业都可能带来额外义务,例如投资项目报告、外国承包商税、转让定价披露、外籍劳动者报告、统计报表和环境申报。

    每月初,请询问您的会计师:哪些事项到期、哪些新事件触发了额外申报、由谁审核和签署,以及官方受理通知存放在哪里。这个简短的例行程序能让合规情况一目了然,又不必让创始人亲自成为会计。

    请与合格的会计师、税务顾问或律师确认您的日历。如需支持,请联系Easytiger,我们可以为您联系越南合适的专业人士。

    本文仅供一般参考,不构成法律、税务或会计意见。

    常见问题

    具体要求取决于公司的收入、员工、交易和所属行业。常见义务包括按月或按季度申报增值税(VAT)、有代扣税款时按季度申报个人所得税(PIT)代扣、每年两次的劳动使用报告,以及年度财务报表、企业所得税(CIT)汇算清缴和由公司办理的个人所得税汇算清缴。如果员工人数增加或减少至少50人,还可能需要另行通知。

    一般而言,上一年度收入不超过500亿VND的公司按季度申报增值税,收入超过500亿VND的公司按月申报。月度增值税申报表通常须在次月20日前提交;季度申报表须在季度结束后第一个月的最后一天前提交。新成立的公司和正在发生变更的企业,应向会计师或税务机关确认适用的申报周期。

    对于普通经营所得,公司一般不提交标准的季度企业所得税申报表,而是在每个季度结束后第一个月的最后一天前,计算并暂缴企业所得税。四个季度暂缴的企业所得税合计一般应至少达到全年最终企业所得税应纳税额的80%。财务年度结束后,公司再完成正式的企业所得税汇算清缴。

    通常的年终申报包括年度财务报表、年度企业所得税汇算清缴,以及由公司办理的年度个人所得税汇算清缴。对于以自然年为财务年度的公司,这些申报通常须在次年3月31日前提交。须接受法定审计的公司,还必须及时完成审计,以便在适用的申报截止日期前提交经审计的财务报表和独立审计报告。

    增值税、个人所得税和年度企业所得税汇算清缴申报表,以及年度财务报表,一般可通过Cục Thuế(税务局)公共服务门户提交。企业可以在HTKK中编制申报表,导出为XML文件后上传,也可以直接在门户上填写可用的在线表格。每年两次的01/PLI表通过Cổng Dịch vụ công quốc gia(国家公共服务门户)提交。请务必保留提交回执、受理通知和缴款确认。

    分享文章

    Easytiger匹配

    找到合适的专业人士

    1. 1告诉我们您的需求
    2. 2我们会筛选专业人士并为您引荐
    立即匹配

    推荐阅读

    • 外商投资企业的VNeID:外籍法定代表人不再需要居留卡商业与税务

      外商投资企业的VNeID:外籍法定代表人不再需要居留卡

    • 2026年越南暂停营业与公司解散:主要区别、办理程序和合规清单商业与税务

      2026年越南暂停营业与公司解散:主要区别、办理程序和合规清单

    • 2026年越南年度审计:企业须知的要求、截止日期、费用与处罚商业与税务

      2026年越南年度审计:企业须知的要求、截止日期、费用与处罚

    获取专家帮助

    可以为您提供帮助的专业人士

    查看更多专业人士
    • UNITED CONSULTING, 商业服务与咨询
      企业服务

      HCMCEN / VI / ZH / TL

      UNITED CONSULTING已认证专业人士已认证专业人士

      商业服务与咨询

    • Harley Miller Law Firm, 公司法、并购、家事法、遗嘱与遗产
      法律

      HCMCEN / VI

      Harley Miller Law Firm已认证专业人士已认证专业人士

      公司法、并购、家事法、遗嘱与遗产

    • Crown Worldwide Group, 搬迁、全球流动与信息管理
      搬迁服务

      HCMC· +2在另外2个地点EN / VI

      Crown Worldwide Group已认证专业人士已认证专业人士

      搬迁、全球流动与信息管理

    • LUẬT HỒNG PHÚC, 商业设立与许可
      法律

      HCMCEN / VI / YUE / DE / KO

      LUẬT HỒNG PHÚC已认证专业人士已认证专业人士

      商业设立与许可

    • Nam Thi, 商业设立、会计、税务与移民
      企业服务

      HCMCEN / VI

      Nam Thi已认证专业人士已认证专业人士

      商业设立、会计、税务与移民

    • UNITED CONSULTING, 商业服务与咨询
      企业服务

      UNITED CONSULTING已认证专业人士已认证专业人士

      商业服务与咨询

      HCMCEN英语/VI越南语/ZH普通话/TL他加禄语
      查看UNITED CONSULTING的完整资料页
    • Harley Miller Law Firm, 公司法、并购、家事法、遗嘱与遗产
      法律

      Harley Miller Law Firm已认证专业人士已认证专业人士

      公司法、并购、家事法、遗嘱与遗产

      HCMCEN英语/VI越南语
      查看Harley Miller Law Firm的完整资料页
    • Crown Worldwide Group, 搬迁、全球流动与信息管理
      搬迁服务

      Crown Worldwide Group已认证专业人士已认证专业人士

      搬迁、全球流动与信息管理

      HCMC+2在另外2个地点EN英语/VI越南语
      查看Crown Worldwide Group的完整资料页
    • LUẬT HỒNG PHÚC, 商业设立与许可
      法律

      LUẬT HỒNG PHÚC已认证专业人士已认证专业人士

      商业设立与许可

      HCMCEN英语/VI越南语/YUE粤语/DE德语/KO韩语
      查看LUẬT HỒNG PHÚC的完整资料页
    • Nam Thi, 商业设立、会计、税务与移民
      企业服务

      Nam Thi已认证专业人士已认证专业人士

      商业设立、会计、税务与移民

      HCMCEN英语/VI越南语
      查看Nam Thi的完整资料页
    寻找专业人士
      类别
      省份/城市
      语言
      咨询Easytiger

      回答由AI生成,不构成法律建议。

    • AI助手
      登录发布您的服务