Comprendre les réformes BHXH de 2026 : un guide simple pour les expatriés et les entreprises qui construisent leur avenir au Vietnam. (Cet article a été publié à l’origine le 01 Apr 2026 sur notre substack et modifié le 28 Jul 2026)
Dans cet article7
Vous avez signé un contrat, vous avez commencé à travailler, puis quelqu’un mentionne le BHXH. Ou peut‑être votre entreprise vous remet une fiche de paie avec des retenues que vous n’aviez pas prévues. Ou vous quittez le Vietnam et quelqu’un au bureau vous dit que vous pouvez demander un capital de votre assurance sociale, mais personne ne sait comment.
Si cela vous semble familier, ce guide est fait pour vous. Le système d’assurance sociale du Vietnam a connu d’importantes réformes à compter du 1er juillet 2025, et il y a plus en jeu ici qu’une simple ligne sur votre fiche de paie. Bien appliqué, une partie constitue réellement de l’argent que vous pouvez récupérer, et un filet de sécurité que vous construisez pendant que vous travaillez.
Qu’est‑ce que l’assurance sociale au Vietnam et qui la gère ?
L’assurance sociale au Vietnam, connue localement sous le nom de Bảo Hiểm Xã Hội ou BHXH, est un système obligatoire géré par le gouvernement où employeurs et salariés versent un pourcentage du salaire dans un fonds national. Ce fonds verse ensuite des prestations lorsque la vie prend une tournure inattendue : maladie, congé de maternité, accidents du travail, retraite ou décès du soutien de famille.
Le système est géré par Vietnam Social Security (VSS), qui a fonctionné sous le Ministry of Finance depuis le 1er mars 2025, suite à une restructuration gouvernementale. VSS supervise la collecte des cotisations, le traitement des prestations et la distribution à l’échelle nationale.
Il existe trois composantes sous le parapluie obligatoire de l’assurance sociale :
- Assurance sociale (SI / BHXH): couvre les maladies, la maternité, les accidents du travail, la retraite et les prestations de survivants. S'applique aux employés vietnamiens sous contrats d'au moins 1 mois et aux employés étrangers sous contrats d'au moins 12 mois.
- Assurance santé (HI / BHYT): couvre les examens médicaux et les soins hospitaliers/ambulatoires. S'applique aux employés vietnamiens sous contrat d'1 mois ou plus et aux employés étrangers sous contrat de 12 mois ou plus.
- Assurance chômage (UI / BHTN): fournit un soutien financier en cas de perte d'emploi, ainsi qu'un accompagnement à la recherche d'emploi. S'applique uniquement aux salariés vietnamiens, sur des contrats d'au moins 1 mois (à compter du 1er janvier 2026). Les salariés étrangers ne cotisent pas à ce fonds.
Où pouvez‑vous consulter vos dossiers?
Le VssID app (disponible sur iOS et Android) est l'application mobile officielle de la Sécurité sociale du Vietnam. Elle vous permet de consulter l'historique des cotisations, d'accéder à votre carte d'assurance santé numérique (BHYT) et de suivre vos mois accumulés. Depuis 2023, elle est accessible via votre VNeID compte d'identité électronique, il n'y a donc pas de connexion séparée à gérer. Vous pouvez également consulter les informations via le portail web à vss.gov.vn en utilisant votre numéro d'identité citoyen ou votre numéro de passeport. Depuis août 2025, la VSS a unifié les codes d'assurance sociale avec les numéros d'identité citoyen, facilitant ainsi le suivi des dossiers.
Pourquoi cela importe‑t‑il réellement ? La partie que la plupart des gens négligent
Pour de nombreux expatriés et travailleurs étrangers, la BHXH ressemble à une simple déduction supplémentaire. Mais cette présentation passe complètement à côté du point essentiel.
Premièrement, la réalité pratique : vos cotisations d’assurance sociale ne sont pas simplement de l’argent perdu. Lorsque votre contrat de travail prend fin ou que votre permis de travail expire sans renouvellement, un salarié étranger peut réclamer un versement unique équivalent à 2 mois de salaire moyen assuré pour chaque année de cotisation. Il ne s’agit pas d’un remboursement de tout ce que vous et votre employeur avez versé, mais pour une personne avec un salaire moyen travaillant au Vietnam pendant deux à trois ans, cela peut tout de même représenter plusieurs dizaines de millions de dong remboursés à votre départ, de l’argent qui s’est accumulé discrètement pendant que vous travailliez.
Deuxièmement, si vous restez suffisamment longtemps, vous accumulez de réels avantages de retraite. Les travailleurs étrangers qui atteignent 15 ans de cotisations d’assurance sociale au Vietnam ont droit à une pension mensuelle. Pour les femmes, elle débute à 45 % du salaire moyen mensuel assuré après 15 ans. Pour les hommes, elle débute à 40 % après 15 ans et augmente de 1 % par an pour atteindre 45 % à 20 ans. Chaque année supplémentaire ajoute alors 2 %, jusqu’à un maximum de 75 %. Pour quiconque envisage un avenir à long terme ici, ce n’est pas un avantage anodin.
Troisièmement, le système vous couvre pendant votre séjour. Les hôpitaux publics vietnamiens fonctionnent selon le système d’assurance maladie. Avec une carte BHYT active (carte d’assurance maladie), vous pouvez accéder aux soins hospitaliers et ambulatoires dans les établissements publics avec une prise en charge de 80 % à 100 % selon les conditions. Pour l’indemnité de congé maladie, si vous êtes déclaré malade par un professionnel de santé agréé, vous pouvez recevoir de 75 % à 100 % de votre salaire mensuel pendant le congé. Les prestations de maternité sont également importantes, les employées bénéficient de 6 mois de congé maternité payé calculé à 100 % de leur salaire moyen assuré, et les employés masculins ont désormais droit à 5 à 14 jours de congé paternité dans le cadre des réformes de 2025.
Pour être franc, les hôpitaux publics au Vietnam ne sont pas toujours les plus confortables, et tout le monde ne les choisira pas. Mais disposer de cette carte d’assurance maladie (BHYT) signifie que vous avez accès à des soins couverts lorsque vous en avez réellement besoin, ce qui est bien meilleur que de faire face à une facture hospitalière sans aucune prise en charge.
En bref : l’assurance sociale n’est pas simplement une case de conformité à cocher. C’est un outil financier qui récompense la participation.
Combien payez‑vous ? Explication des taux de cotisation
Comment ces chiffres sont‑ils réellement calculés ? Tout commence par quelque chose appelé le Salaire assuré, qui est le montant auquel s’appliquent les pourcentages de cotisation, et il ne correspond pas toujours à ce que vous voyez sur votre bulletin de salaire.
En vertu de la loi, le salaire assuré comprend le salaire de base indiqué dans votre contrat de travail, ainsi que toutes les allocations ou suppléments fixes et réguliers dont les montants sont spécifiés dans ce contrat. En revanche, les avantages sociaux variables présentés séparément comme des prestations plutôt que comme des éléments de salaire (tels que les allocations de repas, de téléphone ou de transport fournies en dehors de la structure du contrat) ne sont pas pris en compte dans le calcul de la base de cotisation. En raison de ces exclusions, le salaire assuré correspond généralement uniquement à la composante salaire de base de votre contrat.
Dans la pratique, les entreprises définissent souvent un repère pour les cotisations de sécurité sociale. Si certaines sociétés cotisent sur la base de votre salaire brut complet, beaucoup préfèrent fixer un repère spécifique, par exemple 80 % de votre salaire brut, ou se rapprocher davantage des minima légaux.
Il existe des garde‑fous stricts à ce sujet :
Le plancher : Vous ne pouvez pas cotiser sur un salaire assuré inférieur au salaire minimum régional applicable aux salariés.
Salaires minimums régionaux — en vigueur le 1er janvier 2026
| Région | Minimum mensuel | Zones clés |
|---|---|---|
| Région 1 | 5,310,000 VND ~USD 204 | Hanoi urbain, Hô Chi Minh‑Ville, Hai Phong, Da Nang et principaux pôles industriels |
| Région 2 | 4,730,000 VND ~USD 182 | Hanoi péri‑urbaine et HCMC, la majeure partie de Binh Duong, Dong Nai, Can Tho |
| Région 3 | 4,140,000 VND ~USD 159 | Villes provinciales et villes industrielles ; parties de Hai Duong, Khanh Hoa, Long An |
| Région 4 | 3,700,000 VND ~USD 142 | Provinces et districts ruraux restants |
Conformément au Decree 293/2025/ND-CP. Ces chiffres constituent le plancher des bases de cotisation de sécurité sociale. Une entreprise ne peut pas fixer un salaire assuré en dessous du taux applicable à sa région d’exploitation.
Le plafond : Il existe un plafond de 20 fois le niveau de référence gouvernemental. Au 1/7/2026, le niveau de référence gouvernemental est de VND 2,530,000/month, ce qui fixe le plafond maximal du salaire assuré à VND 50,600,000/month. Tout revenu perçu au‑delà de ce plafond n’est pas soumis à des cotisations sociales supplémentaires.
Répartition des cotisations
Pour les salariés vietnamiens et leurs employeurs :
| Type de cotisation | Salarié | Employeur |
|---|---|---|
| Assurance sociale (BHXH) | 8% | 17.50% |
| Assurance santé (BHYT) | 1.50% | 3% |
| Assurance chômage (BHTN) | 1% | 1% |
| Total | 10.50% | 21.50% |
L'assurance chômage s'applique aux salariés vietnamiens ayant des contrats d'au moins 1 mois (à compter du 1er janvier 2026). Les cotisations d'assurance sociale et santé sont basées sur le salaire assuré, plancher au salaire minimum régional applicable et plafonnées à VND 50,600,000/month. L'assurance chômage a son propre plafond de 20 fois le salaire minimum régional applicable.
Pour les salariés étrangers et leurs employeurs :
Les salariés étrangers cotisent à l’assurance sociale et à l’assurance santé mais sont exclus de l’assurance chômage.
| Type de cotisation | Salarié | Employeur |
|---|---|---|
| Assurance sociale (BHXH) | 8% | 17.50% |
| Assurance maladie (BHYT) | 1.50% | 3% |
| Total | 9.50% | 20.50% |
Les employés étrangers sont exclus de l’assurance chômage, ce qui porte le taux combiné à 30 % contre 32 % pour les employés vietnamiens. La part de 17.5 % d’assurance sociale de l’employeur, tant pour les employés vietnamiens que étrangers, comprend déjà 0.5 % pour le fonds des accidents du travail et des maladies professionnelles. S’applique aux travailleurs étrangers sous contrat de travail à durée déterminée de 12 mois ou plus avec un employeur au Vietnam. Source : Social Insurance Law 2024 and Decree 158/2025/ND-CP.
Un exemple concret : à quoi cela ressemble en pratique
Imaginez un employé local avec un salaire brut contractuel de VND 25 000 000 par mois. Selon la stratégie interne de paie de l’entreprise, le salaire assuré réellement utilisé pour les cotisations peut varier considérablement.
Exemple 1 : le plancher légal (salaire minimum régional)
Certaines entreprises choisissent de fixer le salaire assuré au minimum absolu autorisé par la loi afin de réduire les coûts mensuels. Pour une société implantée dans une zone urbaine de la Région 1, comme Hô Chi Minh‑Ville ou Hanoï, le salaire minimum en 2026 est de VND 5 310 000.
- L’employé paie (10.5%) : VND 557,550
- L’employeur paie (21.5%) : VND 1,141,650
- Contribution mensuelle totale à l’assurance sociale : VND 1,699,200
Exemple 2 : la référence salariale à 80 %
D’autres entreprises adoptent une approche plus équilibrée, fixant la référence de cotisation à 80 % du salaire brut. Dans ce cas, le salaire assuré devient VND 20 000 000.
- L’employé paie (10.5%) : VND 2,100,000
- L’employeur paie (21.5%) : VND 4,300,000
- Contribution mensuelle totale à l’assurance sociale : VND 6,400,000
D’un point de vue commercial, la contribution de l’employeur représente une part importante du coût total de chaque embauche, bien au‑delà du salaire de base indiqué dans le contrat.
Qui doit participer, et quand ?
Les employeurs doivent enregistrer les salariés dans les 30 jours suivant leur date d’entrée. En vertu de la loi sur l’assurance sociale 2024, le livret d’assurance sociale doit être délivré dans les 5 jours ouvrables suivant une demande complète. Un retard de paiement entraîne une pénalité d’intérêt quotidienne de 0,03 % du montant restant dû, et une fraude délibérée peut entraîner une poursuite administrative.
Pour les salariés étrangers, la participation obligatoire à l’assurance sociale s’applique lorsque les deux conditions suivantes sont remplies :
- Le contrat de travail est à durée déterminée d’au moins 12 mois avec un employeur au Vietnam.
- Le salarié n’a pas encore atteint l’âge de la retraite au moment de la signature (en 2026, 61 ans et 6 mois pour les hommes et 57 ans pour les femmes, augmentant progressivement jusqu’à ce que les hommes atteignent 62 ans en 2028 et les femmes 60 ans en 2035).
Les étrangers ne sont pas tenus de s’inscrire s’ils sont :
- Transferts intra‑entreprise (cadres, directeurs, experts ou techniciens détachés d’une société mère étrangère, lorsque celle‑ci les a employés pendant au moins 12 mois consécutifs au préalable).
- À l’âge de la retraite ou au‑delà au moment de la signature du contrat.
- Couvert par un traité bilatéral d’assurance sociale avec le Vietnam. L’accord d’assurance sociale Vietnam‑Corée du Sud est en vigueur depuis le 1er janvier 2024.
Un point que de nombreux chefs d’entreprise négligent : les dirigeants non rémunérés doivent toujours cotiser.
Avant le 1er juillet 2025, seuls les cadres disposant d’un contrat de travail et d’un salaire réel étaient tenus de participer à l’assurance sociale. La loi sur l’assurance sociale 2024 a modifié cela. Désormais, même si vous occupez un poste de direction et ne percevez aucun salaire de l’entreprise, l’obligation vous concerne toujours.
Plus précisément, les nouvelles règles couvrent les directeurs, directeurs généraux, membres du conseil d’administration, membres du conseil de surveillance, représentants du capital et autres fonctions de direction élues, quel que soit le type ou la structure de l’entreprise, et pas seulement les SARL à associé unique. La loi désigne ces personnes comme des gestionnaires d’entreprise sans salaire (le dirigeant d'entreprise ne perçoit pas de salaire),et ils constituent désormais une catégorie nommée de participants obligatoires à l’assurance sociale en vertu de l’article 2 de la loi sur l’assurance sociale 2024. Si vous êtes citoyen vietnamien, votre nom figure sur les documents d’immatriculation de l’entreprise en tant que gestionnaire, et si vous n’avez pas encore atteint l’âge de la retraite, vous êtes concerné. Cette catégorie s’applique uniquement aux citoyens vietnamiens, pas aux salariés étrangers.
Pour les dirigeants non rémunérés, la totalité de la cotisation à l’assurance sociale incombe à l’individu plutôt qu’à être partagée avec l’entreprise. Le taux global est de 25 % du salaire de cotisation choisi (3 % pour le fonds maladie et maternité, 22 % pour le fonds retraite et survivants), plus 4,5 % pour l’assurance santé, portant le total combiné à 29.5%. Le salaire de cotisation est choisi librement dans une fourchette allant de VND 2 530 000/mois au minimum à VND 50 600 000/mois au maximum (au 1/7/2026). Concrètement, une personne optant pour le niveau de référence minimum paierait environ VND 746 350/mois, tandis qu’une personne cotisant sur un salaire auto‑déclaré plus élevé paierait proportionnellement davantage. Le paiement peut être effectué mensuellement, trimestriellement ou tous les six mois.
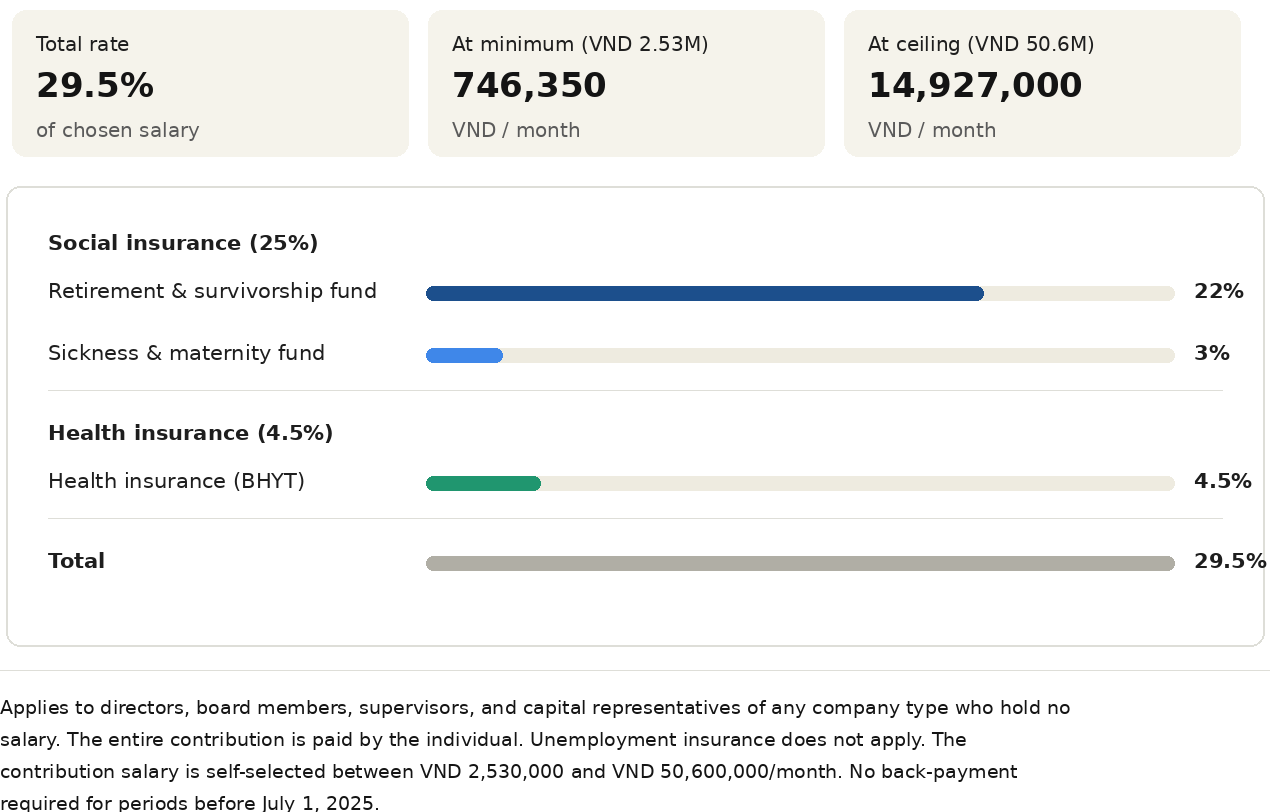
Aucun paiement rétroactif n’est requis pour les périodes antérieures au 1er juillet 2025, mais l’obligation s’applique à partir de cette date. Si un directeur occupe des postes dans plusieurs sociétés, l’assurance sociale n’est exigée que pour la première entreprise où il exerce la direction ou l’administration. L’assurance chômage ne s’applique pas à ce groupe.
Retrait de l’assurance sociale : ce que les locaux et les étrangers peuvent chacun faire
Cette section est celle où les règles divergent le plus, et où la réforme de 2025 modifie considérablement les choses.
Pour les salariés vietnamiens :
L’option de retrait forfaitaire a été considérablement restreinte par la loi sur l’assurance sociale 2024. Les salariés qui ont commencé à cotiser avant le 1er juillet 2025 conservent un accès à certaines conditions de retrait unique, bien que celles‑ci soient plus restrictives qu’auparavant. Pour ceux qui intègrent le système après le 1er juillet 2025, un versement forfaitaire n’est disponible que dans des circonstances précises : atteindre l’âge de la retraite sans avoir accompli les 15 années de cotisation, être diagnostiqué d’une maladie grave éligible (cancer, paralysie, cirrhose décompensée, tuberculose sévère, VIH/SIDA), ou subir une perte de capacité de travail de 81 % ou plus. L’option autrefois populaire consistant à retirer les fonds après simplement 12 mois de chômage n’est plus applicable aux nouveaux participants.
Du côté positif, la période minimale de cotisation à l’assurance sociale pour pouvoir bénéficier d’une pension de retraite mensuelle a été réduite de 20 ans à 15 ans à compter du 1er juillet 2025, rendant l’accès à la retraite à long terme nettement plus réalisable.
Pour les salariés étrangers :
Les règles sont plus simples et nettement plus flexibles. Les travailleurs étrangers peuvent demander un retrait forfaitaire unique lorsque l’une des conditions suivantes est remplie :
- Le contrat de travail prend fin, ou le permis de travail / licence expire sans renouvellement.
- L’âge de la retraite est atteint mais moins de 15 ans de cotisations ont été effectués.
- Une maladie grave éligible est diagnostiquée (comme le cancer, la paralysie, la cirrhose décompensée, la tuberculose sévère ou le SIDA).
- Perte de capacité de travail de 81 % ou plus, ou un handicap très sévère.
- Le salarié est admissible à une pension mais ne réside plus au Vietnam.
Comment le versement est calculé :
Montant réclamé = 2 x salaire moyen mensuel assuré x nombre d’années de cotisation à l’AI. Pour les cotisations inférieures à un an, le montant correspond au total des cotisations versées, plafonné à deux mois de salaire moyen assuré.
Exemple : Si un salarié étranger a un salaire moyen mensuel assuré de VND 20 000 000 et cotise pendant 3 ans, le calcul est : 2 x VND 20 000 000 x 3 = VND 120,000,000 (environ USD 4 800).
Pour faire une demande, soumettez le Formulaire 14-HSB à votre bureau d’assurance sociale au moins 30 jours avant l’expiration de votre contrat. Le traitement s’effectue en moins de 10 jours ouvrés.
Un point à retenir : si vous réclamez votre versement forfaitaire puis revenez travailler au Vietnam peu après, l’autorité d’assurance sociale peut exiger le remboursement du montant retiré, et des pénalités administratives peuvent s’appliquer. Cela est confirmé dans le cadre actuel de la Social Insurance Law 2024 et du Décret 158/2025/ND-CP. Planifiez votre timing avec soin si vous avez une chance de revenir.
Ce qu’il faut garder à l’esprit
L’assurance sociale est l’un de ces sujets faciles à négliger jusqu’à ce qu’un problème survienne. Voici ce qu’il faut surveiller :
Inscrivez‑vous à temps. Le délai de 30 jours à compter de la date d’entrée d’un salarié est strict. Les employeurs qui le manquent font face à des obligations de régularisation ainsi qu’à des pénalités d’intérêts quotidiennes.
Connaissez votre base de cotisation. Assurez‑vous de bien comprendre la différence entre le salaire de base et les avantages sociaux listés séparément. La distinction entre les deux est importante lors de la négociation des packages salariaux, de la mise en place de la paie, ou simplement pour vérifier que ce qui vous est indiqué sur papier correspond à ce qui est réellement cotisé en votre nom.
Les étrangers ne sont pas exemptés par défaut. Si un salarié étranger possède un contrat de travail à durée déterminée de 12 mois ou plus avec un employeur au Vietnam, il est concerné sauf si l’une des exemptions ci‑dessus : s’applique. Examinez chaque contrat individuellement, en particulier pour les postes qui ont été intégrés de manière informelle.
Lorsque vous quittez un emploi, récupérez vos documents avant de partir. Que vous changiez d'employeur ou quittiez le pays, demandez toujours votre relevé de cotisations à la sécurité sociale ainsi que la confirmation d'emploi auprès des RH avant votre dernier jour. Ce document constitue la preuve du nombre de mois que vous avez cotisés et influence directement le montant de votre retrait ainsi que toute future demande d’indemnisation chômage. Pour les salariés vietnamiens, ce relevé est un document obligatoire lors de la demande d’allocations chômage auprès du centre d’emploi.
Utilisez les outils numériques. L'application VssID et l'intégration VNeID vous permettent de vérifier vous‑même votre historique de cotisations à la sécurité sociale sans dépendre des RH. Cela est particulièrement important lors de l’intégration chez un nouvel employeur, car les lacunes ou erreurs dans les cotisations passées sont de votre responsabilité de détecter.
Des traités bilatéraux peuvent s’appliquer. Le Vietnam dispose d’un accord bilatéral de sécurité sociale avec la Corée du Sud (en vigueur le 1er janvier 2024). D’autres accords peuvent être en cours. Si vos salariés sont ressortissants d’un pays bénéficiant d’un traité actif, ils peuvent être éligibles à une exemption ou à un crédit, il est donc utile de vérifier cela avant l’intégration.
Cet article a uniquement un but informatif et ne constitue pas un conseil juridique, RH ou fiscal. Les réglementations de la sécurité sociale au Vietnam sont susceptibles d’évoluer. Les taux de cotisation, les critères d’éligibilité et les conditions de retrait mentionnés dans cet article sont basés sur la loi sur la sécurité sociale 2024 et les décrets associés en vigueur à la date de publication. Pour des conseils adaptés à votre entreprise ou à votre situation personnelle, consultez un spécialiste qualifié.
Foire aux questions


Easytiger Match
Trouver le professionnel adapté
- Dites‑nous ce dont vous avez besoin
- Nous présélectionnons les professionnel(s) et vous les présentons