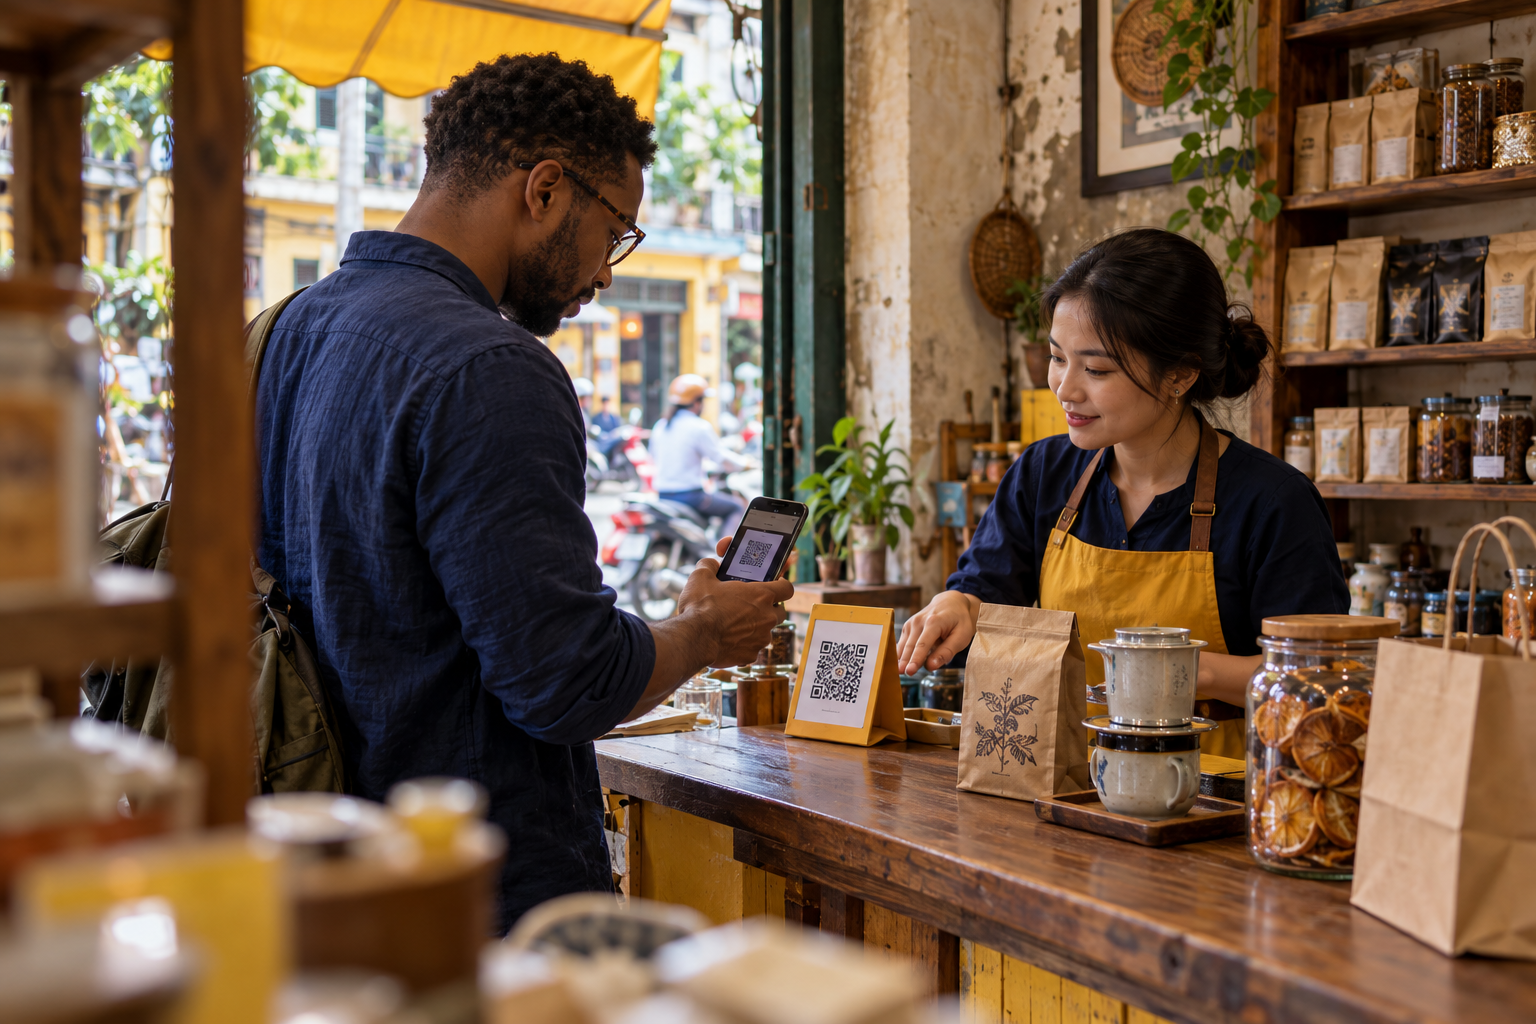
Imaginez un client qui termine son déjeuner dans votre café de Hoi An. Il demande s’il peut payer avec l’application qu’il utilise chez lui. Vous lui montrez le code QR près de la caisse, mais son téléphone ne parvient pas à finaliser le paiement.
Le client voit un moyen de paiement familier. Vous voyez un code QR qui fonctionne parfaitement pour la clientèle locale. Pourtant, les deux systèmes peuvent ne pas être connectés.
Les paiements QR transfrontaliers contribuent à combler cet écart. Pour les visiteurs, ils peuvent signifier moins de temps passé à chercher un distributeur. Pour les petites entreprises, ils peuvent faciliter la conclusion d’une vente. La question pratique est de savoir si l’application du client et le service de paiement du commerçant fonctionnent ensemble.
Un paiement QR transfrontalier permet à une personne d’utiliser l’application d’une banque ou d’un portefeuille participant pour payer un commerçant dans un autre pays. Les prestataires connectés traitent le paiement et la conversion de devises. L’infrastructure vietnamienne NAPAS utilise l’identité VietQRGlobal pour son service de QR transfrontalier.
Ce n’est pas la même chose qu’un virement national ordinaire. Un étranger résidant au Vietnam qui paie une boutique vietnamienne depuis un compte bancaire vietnamien en VND effectue en général un paiement national. Sa nationalité ne transforme pas l’opération en transaction transfrontalière.
De même, afficher un code de virement bancaire VietQR ne rend pas automatiquement une boutique compatible avec les applications étrangères. L’acceptation internationale doit être prise en charge par l’application du client et par le prestataire du commerçant. Cette distinction explique de nombreux scans infructueux.
Quels pays et quels prestataires de paiement sont connectés
Il n’existe pas de liste de pays unique valable pour toutes les applications. En octobre 2026, NAPAS recense six marchés connectés : la Thaïlande, le Laos, le Cambodge, la Chine, Singapour et la Corée du Sud. Ses connexions avec les cinq premiers fonctionnent dans les deux sens. Les clients coréens peuvent payer chez les commerçants vietnamiens participants, tandis que le sens inverse via NAPAS est encore en cours de développement.
Les prestataires de portefeuilles peuvent atteindre d’autres destinations grâce à des partenariats distincts. Un portefeuille peut donc permettre de payer dans un pays qui n’est pas encore accessible via la connexion NAPAS d’une banque donnée.
Les intermédiaires de paiement couvrent différentes étapes de ce parcours. Les services de portefeuille aident les clients à payer à l’étranger, tandis que les services aux commerçants aident les entreprises à accepter les paiements étrangers. Ces exemples montrent les options disponibles :
| Prestataire | Usage pratique | Couverture publiée |
|---|
| MoMo | Utilisateurs éligibles du portefeuille qui paient à l’étranger | Annonce plus de 60 pays et territoires. Exemples cités : la Chine, la Thaïlande, la Corée du Sud, le Japon, Singapour et la Malaisie. |
| Zalopay | Utilisateurs éligibles du portefeuille qui paient à l’étranger | Les descriptions actuelles publiées par l’éditeur citent 11 pays et territoires : la Thaïlande, Singapour, le Japon, la Corée du Sud, la Malaisie, la Chine, Hong Kong, les Philippines, le Laos, le Cambodge et les États-Unis. |
| Payoo | Paiements par portefeuille à l’étranger et acceptation via les commerçants Payoo au Vietnam | Son guide des paiements à l’étranger de juin 2026 confirme la Thaïlande, le Laos et le Cambodge. Sa liste pour les paiements entrants couvre les six marchés NAPAS ci-dessus. |
| VNPAY | Clients étrangers payant chez les commerçants VNPAY-QR participants au Vietnam | Prend en charge des applications et réseaux de Chine, de Corée du Sud, de Singapour, de Thaïlande, du Laos et du Cambodge. |
| 9Pay | Entreprises vietnamiennes acceptant des paiements étrangers via sa passerelle et Payment Link | Sa couverture VietQRGlobal publiée comprend la Chine, la Corée du Sud, Singapour, la Thaïlande, le Laos et le Cambodge. |
L’extension à 60 marchés d’ici fin 2026 annoncée par Zalopay est un objectif, et non sa couverture publiée actuelle. Plus généralement, ces listes décrivent des réseaux participants, et non une acceptation universelle dans chaque boutique d’un pays.
Les banques offrent d’autres options. ACB ONE et MSB Digital Bank publient une prise en charge des paiements à l’étranger pour la Chine, Singapour, la Thaïlande, le Laos et le Cambodge. VCB Digibank propose aussi des paiements QR transfrontaliers et un outil de recherche par destination. Commencez par votre prestataire actuel, puis comparez sa liste à jour avec votre itinéraire réel.
Ce que disent les chiffres des transactions
Le nombre croissant de connexions génère des transactions, même si les chiffres publiés doivent être interprétés avec prudence.
Une note de Nam A Bank du 18 août 2026, citant NAPAS, indiquait les chiffres suivants pour le QR transfrontalier à ce jour :
| Sens du paiement | Transactions | Valeur des transactions |
|---|
| Du Vietnam vers des commerçants à l’étranger | Plus de 810 000 | Plus de 760 milliards de VND |
| D’utilisateurs étrangers vers des commerçants vietnamiens | Plus de 111 000 | Plus de 232 milliards de VND |
Ensemble, ces chiffres dépassent 921 000 transactions pour une valeur de 992 milliards de VND. La publication ne précise pas la date de début de la mesure. Il faut donc les présenter comme des chiffres NAPAS cumulés à ce jour, et non comme un total de janvier à août ni comme un total national tous prestataires confondus.
Par ailleurs, les chiffres de la Banque d’État du Vietnam (Ngân hàng Nhà nước Việt Nam) présentés en septembre font état, pour l’ensemble des paiements QR nationaux, de 311 millions de transactions pour une valeur de 274,2 billions de VND sur les huit premiers mois de 2026. Cette catégorie QR plus large ne doit pas être présentée comme relevant uniquement du QR transfrontalier.
La croissance sur les corridors établis est plus nette. Selon NAPAS, les paiements effectués au Vietnam par des visiteurs de Thaïlande, du Laos et du Cambodge ont été multipliés par huit en nombre et par six en valeur de janvier à août 2026 par rapport à la même période de 2025.
Qui en profite et combien cela coûte
Pour les restaurants, boutiques, hôtels et entreprises touristiques, l’opportunité commerciale est simple. Des clients qui peuvent utiliser une application familière ont un obstacle de moins entre le choix d’un article et son paiement. Les visiteurs peuvent manipuler moins d’espèces et voir le montant converti sur leur téléphone.
Il n’existe pas de frais universels pour le QR transfrontalier. Distinguez les frais facturés au client des frais d’acceptation du commerçant :
- Le barème publié par MSB pour les paiements à l’étranger indique 0,2 % de la transaction, avec un minimum de 1 000 VND, hors TVA.
- L’annonce de TPBank de juillet 2026 mentionne un taux de commission commerçant de 0,33 %, c’est-à-dire les frais facturés à l’entreprise qui accepte le paiement.
Ces tarifs portent sur des côtés différents d’une transaction et ne sont pas directement comparables. Demandez votre propre devis écrit. Vérifiez aussi le taux de change et le montant final, car des frais de transaction nuls ne prouvent pas qu’un paiement est globalement le moins cher.
Commencez par la banque ou le prestataire de paiement qui gère votre compte commerçant. Expliquez d’où viennent vos clients et demandez quelles applications étrangères il peut réellement accepter.
Avant d’afficher un panneau QR international, suivez cinq étapes pratiques :
- Confirmez les applications prises en charge. Demandez la liste à jour par pays et par sens de paiement. Une annonce de connexion ne confirme pas à elle seule que votre compte commerçant est activé.
- Finalisez l’inscription commerçant. Demandez quels documents d’entreprise, quelle vérification de compte et quelles mises à jour contractuelles votre prestataire exige. Convenez des frais, de la devise et du délai de règlement, de la procédure de remboursement et du contact d’assistance.
- Vérifiez comment le QR est généré. Certains prestataires prennent en charge les dispositifs QR commerçant existants ; d’autres génèrent un code sur un terminal de paiement ou une page de paiement. Suivez les instructions de votre prestataire.
- Testez l’ensemble du processus. Effectuez un petit paiement et un remboursement. Formez le personnel à vérifier le paiement dans le système commerçant, plutôt que de se fier uniquement à la capture d’écran d’un client. Demandez comment traiter une transaction en attente avant de demander un nouveau paiement.
- Reliez-le à votre comptabilité. Assurez la traçabilité de la vente, de la référence de paiement, des frais du prestataire et du relevé de règlement. Demandez à votre comptable comment les rapprocher de la facture correspondante. La confirmation de paiement et la facture de vente n’ont pas la même fonction.
Par exemple, si une vente de 1 million de VND arrive sur votre compte après déduction des frais du prestataire, conservez les pièces qui expliquent l’écart. Se contenter de rapprocher le dépôt bancaire de la note du client peut déséquilibrer vos comptes.
Le guide d’Easytiger sur l’émission de factures de TVA au Vietnam explique le volet facturation de ce processus.
Commencez par l’application que vous utilisez déjà chez vous. La liste des applications prises en charge par Payoo comprend Alipay et WeChat Pay pour la Chine ; Purple GLN, Toss et Hana Money pour la Corée du Sud ; et ChangiPay et LiquidPay pour Singapour. Ces exemples valent chez les commerçants Payoo participants, et non pour tous les codes QR vietnamiens.
Au moment de payer :
- Vérifiez que la boutique accepte votre application précise via son service de paiement transfrontalier.
- Demandez au caissier de générer le QR de paiement adapté. Chez les commerçants équipés d’un terminal Payoo, le caissier saisit la note et affiche le code.
- Scannez avec votre application prise en charge. Vérifiez le commerçant, la note, le montant converti et les éventuels frais avant de confirmer.
- Authentifiez-vous, conservez la référence de la transaction et laissez le commerçant vérifier la réussite du paiement dans son propre système.
Une application de votre pays prise en charge vous évite d’ouvrir un compte bancaire vietnamien pour cet achat. Si votre application n’est pas prise en charge, utilisez un autre moyen de paiement.
Avant le départ, mettez à jour l’application de votre banque ou de votre portefeuille vietnamien, effectuez les vérifications requises, contrôlez la destination et les plafonds de dépenses, et assurez-vous que l’authentification des paiements fonctionne à l’étranger. Confirmez la source de financement éligible et le solde disponible.
Sur MoMo, ouvrez le lecteur QR, scannez le code du commerçant, sélectionnez le pays lorsque cela vous est demandé, vérifiez la source de financement et le montant converti en VND, puis confirmez. Payoo vous permet de même de scanner le QR du commerçant, de vérifier la conversion affichée et de confirmer.
Pour les clients des banques, ACB ONE permet de payer depuis le compte en VND du client chez les commerçants participants de ses cinq marchés étrangers listés. Les instructions publiées par VCB Digibank exigent aussi une connexion internet et l’autorisation de localisation. Suivez les instructions de votre propre banque.
Les étrangers résidents doivent demander si la fonctionnalité prend en charge leur compte et leurs pièces d’identité. L’accès aux virements nationaux ne garantit pas l’éligibilité à tous les services de paiement à l’étranger. Gardez des espèces ou une carte à portée de main, et vérifiez les transactions en attente avant de payer à nouveau.
Questions à poser avant de compter sur le QR
Les étrangers peuvent-ils payer par QR sans compte bancaire vietnamien ?
Oui, avec une application de leur pays prise en charge, chez un commerçant où le service est activé. Un simple autocollant QR ne garantit pas la compatibilité.
Quels pays prennent en charge les paiements QR transfrontaliers avec le Vietnam ?
NAPAS compte six marchés connectés, avec des sens de paiement différents. Les partenariats des portefeuilles peuvent couvrir davantage de destinations. Consultez le tableau des prestataires et votre application avant de partir.
Les paiements QR transfrontaliers sont-ils gratuits ?
Certains services ne facturent pas de frais au client ; d’autres en facturent. Vérifiez le montant final converti. Les frais d’acceptation du commerçant sont distincts.
Comment une entreprise vietnamienne peut-elle accepter les paiements QR étrangers ?
Inscrivez-vous auprès d’une banque acquéreuse ou d’un prestataire de paiement participant, confirmez les applications étrangères prises en charge et convenez des frais, du règlement et des procédures de remboursement.
Que faire si un paiement QR échoue ou est débité deux fois ?
Vérifiez le statut avant de réessayer. Conservez la référence et contactez le prestataire de votre application et le commerçant pour une vérification ou un remboursement par le canal de paiement d’origine.
Adaptez l’expérience de paiement à vos clients
Choisissez les modes d’acceptation en fonction de votre clientèle réelle, puis testez l’expérience en caisse, les remboursements et les écritures comptables. Ces services couvrent les achats auprès de commerçants. Pour les virements aux fournisseurs, les capitaux d’investissement ou le rapatriement des bénéfices, demandez à votre banque quel canal de paiement et quels documents conviennent.
Si vous avez besoin d’aide pour organiser la comptabilité ou les processus de l’entreprise autour des paiements de clients internationaux, Easytiger.vn peut vous mettre en relation avec des comptables et des conseillers d’entreprise compétents au Vietnam.

 Art de vivre
 Art de vivre
 Art de vivre
 Voir le profil complet de Crown Worldwide Group
 Voir le profil complet de Nam Thi

